📅 2026年7月最終更新
アルファード残クレを検討していて、車両保険を付けるかどうかで迷っていませんか。
月々の支払いを少しでも抑えたい。でも「もし事故ったら?」という不安も消えない。見積書の車両保険欄を、何度も眺めては閉じている——そんな状況ではないでしょうか。
この記事を読めば、残クレと車両保険の関係が数字でわかり、自分が加入すべきかを自分で判断できます。

📌 この記事でわかること
- 残クレ契約で車両保険が実質必須になる構造
- 全損事故で手元に残る借金の計算方法
- 年齢別・条件別の車両保険料の目安
- 一般型とエコノミー型の正しい選び分け
- 契約前に確認すべき9つのチェック項目
アルファード残クレとは何か
アルファード残クレとは、数年後の下取り価格をあらかじめ差し引いて、残りの金額だけを分割払いする購入方法です。
「残価」を引いた分だけ払う仕組み
正式名称は残価設定型クレジット。トヨタでは「残価設定型プラン」と呼ばれます。
たとえば車両価格600万円のアルファードで、5年後の残価が240万円に設定されたとします。
この場合、分割で支払うのは差額の360万円分(+金利)だけ。だから月々の負担が軽く見えるわけです。
残りの240万円は「据置」として、最終回にまとめて存在しています。消えたわけではありません。
💡 ポイント
残クレは「安くなる」制度ではなく「後払いを増やす」制度です。総支払額はむしろ増えることが多いという前提から始めてください。
最終回に選べる3つの出口
契約満了時、選択肢は原則3つです。
- 返却: 車を返して契約終了。追加費用が出る場合あり
- 乗り換え: 次の新車の頭金に充当
- 買取: 残価を一括、または再ローンで支払う
この3択があるからこそ「気軽」に見えます。ただし返却には条件が付きます。
走行距離と原状回復という条件
返却時には走行距離の上限があります。一般的には月1,000km、5年で6万km前後が目安です。
超過すると1kmあたり数円〜十数円の精算が発生します。年2万km走る人なら、5年で数十万円の差になります。
さらに、傷・へこみ・内装の汚れ・修復歴は減額対象。ここが車両保険の話に直結します。
アルファード残クレで車両保険が必須と言える理由
結論から言うと、残クレのアルファードで車両保険を外すのは、家計に対して不釣り合いなリスクを抱えることになります。
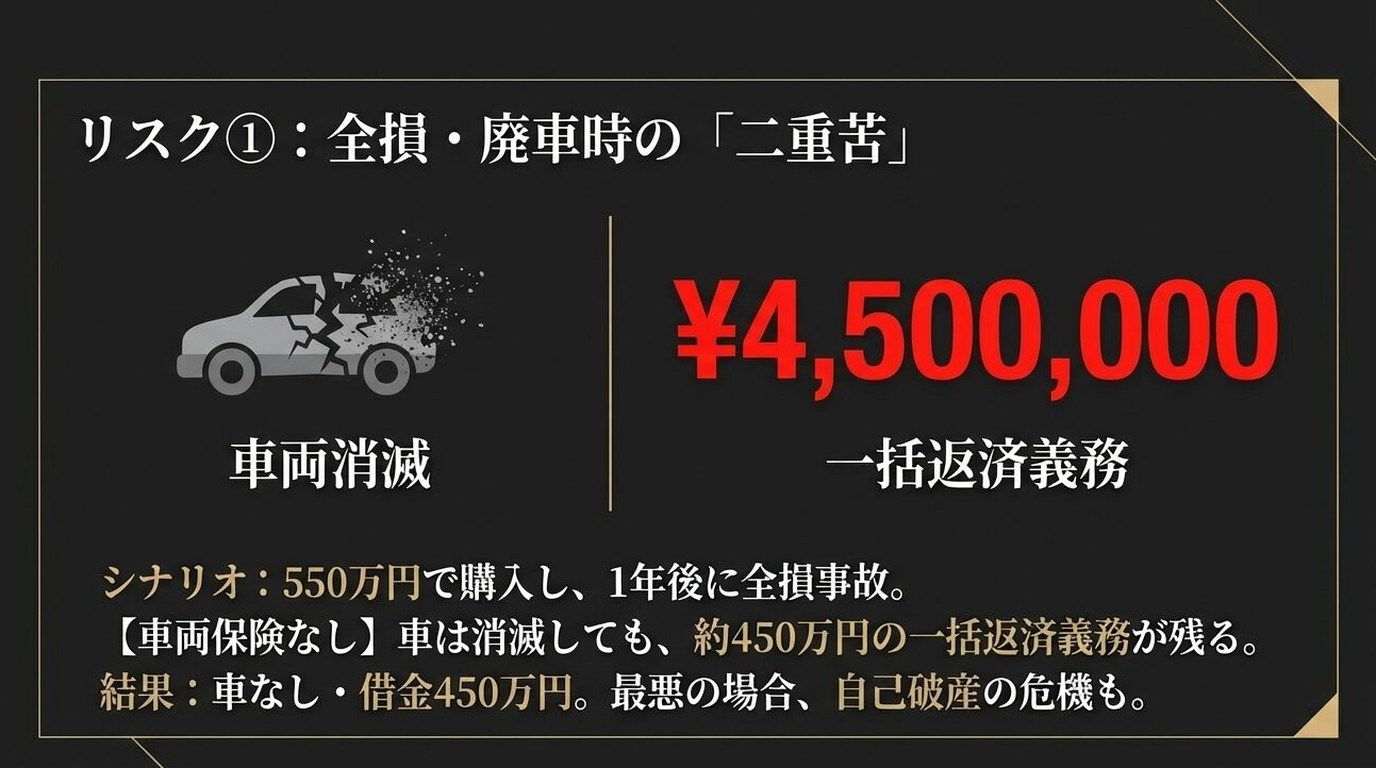
理由1:車は消えても債務は消えない
最も見落とされるのがこれです。
全損事故で車が廃車になっても、残クレの支払い義務はそのまま残ります。
車両保険なしなら、乗れない車のローンを払い続けることになる。しかも移動手段がないので、別の車も買わなければなりません。
二重負担です。ここで生活が崩れた例を、実際に何度も聞いてきました。
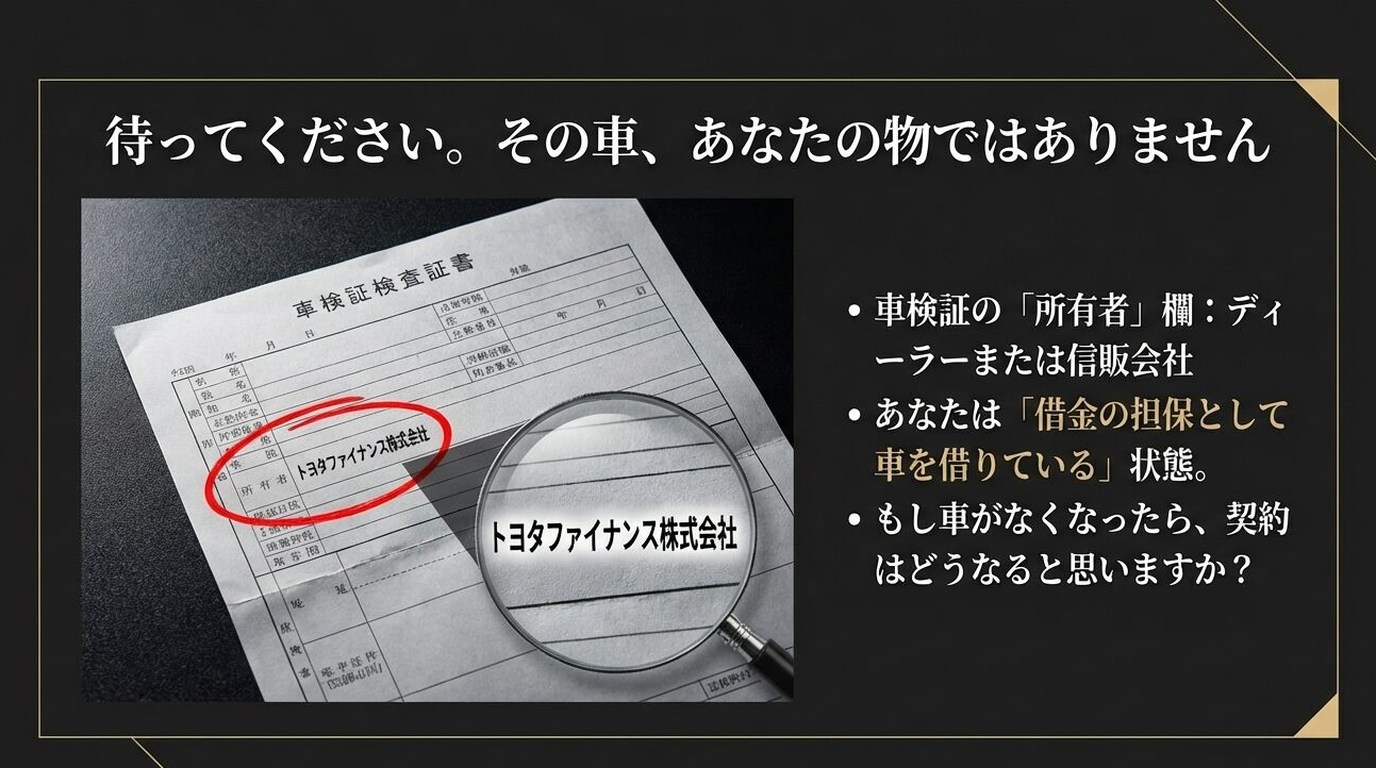
理由2:所有者はディーラーまたは信販会社
残クレ中の車検証を見ると、所有者欄が自分ではないことに気づきます。
いわゆる所有権留保です。使用者は自分でも、所有者は販売店か信販会社。
つまり「他人の資産を預かって乗っている」状態に近い。だからこそ、原状を維持する責任が現金購入より重くのしかかります。
理由3:アルファードは修理費が高い
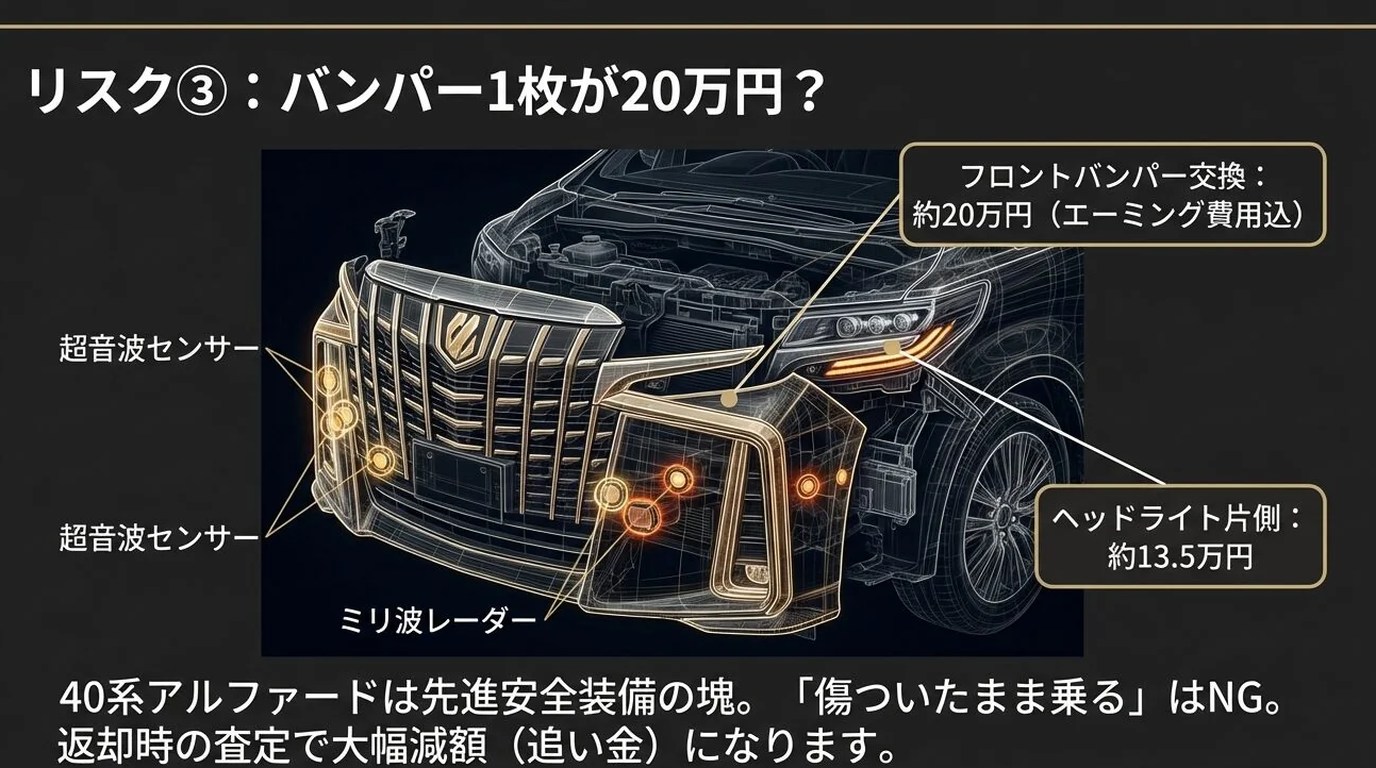
近年のアルファードは、ミリ波レーダー、単眼カメラ、パノラミックビューモニター、電動スライドドアなど電装部品の塊です。
バンパーを軽く擦っただけでも、内側のセンサー交換とエーミング(センサーの光軸調整作業)が必要になり、修理費が想定を大きく超えることがあります。
実際に修理見積もりを複数比較すると、フロント周りの軽微な接触でも数十万円規模になるケースが珍しくありません。
⚠ 注意
「自分は無事故だから」は理由になりません。残クレのリスクは自分の運転技術ではなく、契約構造から生まれています。
全損したら残る借金を計算してみる
抽象論では実感が湧きません。数字で追いかけます。
ケース:600万円のアルファードを5年残クレ
条件を単純化して置きます。
| 項目 | 金額 |
|---|---|
| 車両支払総額 | 600万円 |
| 頭金 | 50万円 |
| 5年後残価 | 240万円 |
| 分割対象元本 | 310万円 |
契約2年目で全損した場合
2年経過時点の未払い残高を考えます。
元本310万円のうち約4割を返済したとして、残りはおよそ186万円。これに据置の残価240万円が加わります。
債務合計はおよそ426万円。
一方で、2年落ちアルファードの時価(保険会社が認める車両価値)が仮に420万円だったとします。
| 区分 | 車両保険あり | 車両保険なし |
|---|---|---|
| 受取保険金 | 約420万円 | 0円 |
| 残債務 | 約426万円 | 約426万円 |
| 自己負担 | 約6万円 | 約426万円 |
差は420万円です。
月々3,000円前後の保険料の差で、この差が生まれます。ここを天秤にかけるかどうかが判断のすべてです。
時価が債務を下回る「残債ギャップ」
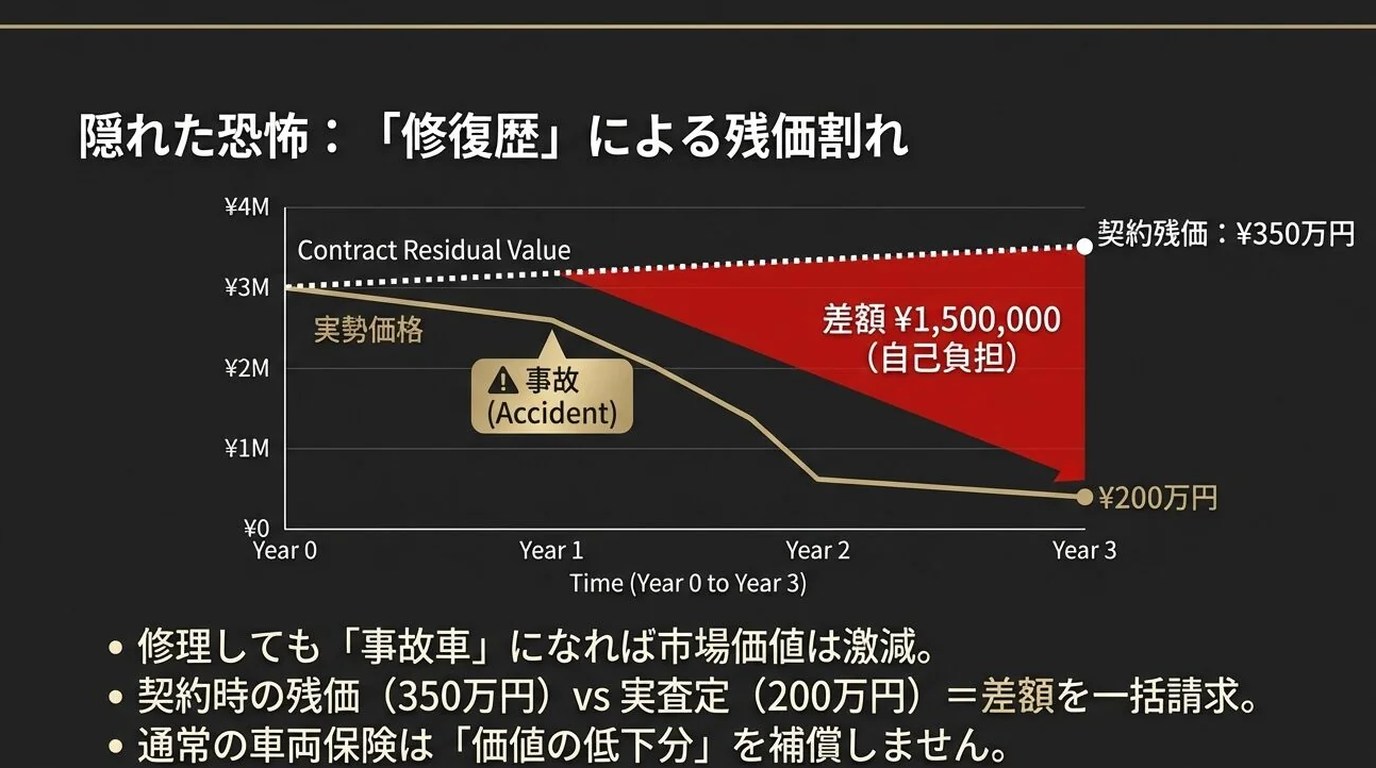
厄介なのは、車両保険に入っていても差額が出る点です。
保険金は時価が上限。ところが残クレは、序盤ほど元本が減りにくい設計になっています。
結果として、契約1〜3年目は「債務>時価」になりやすい。これを埋めるのが後述する車両全損時諸費用特約や新車特約です。
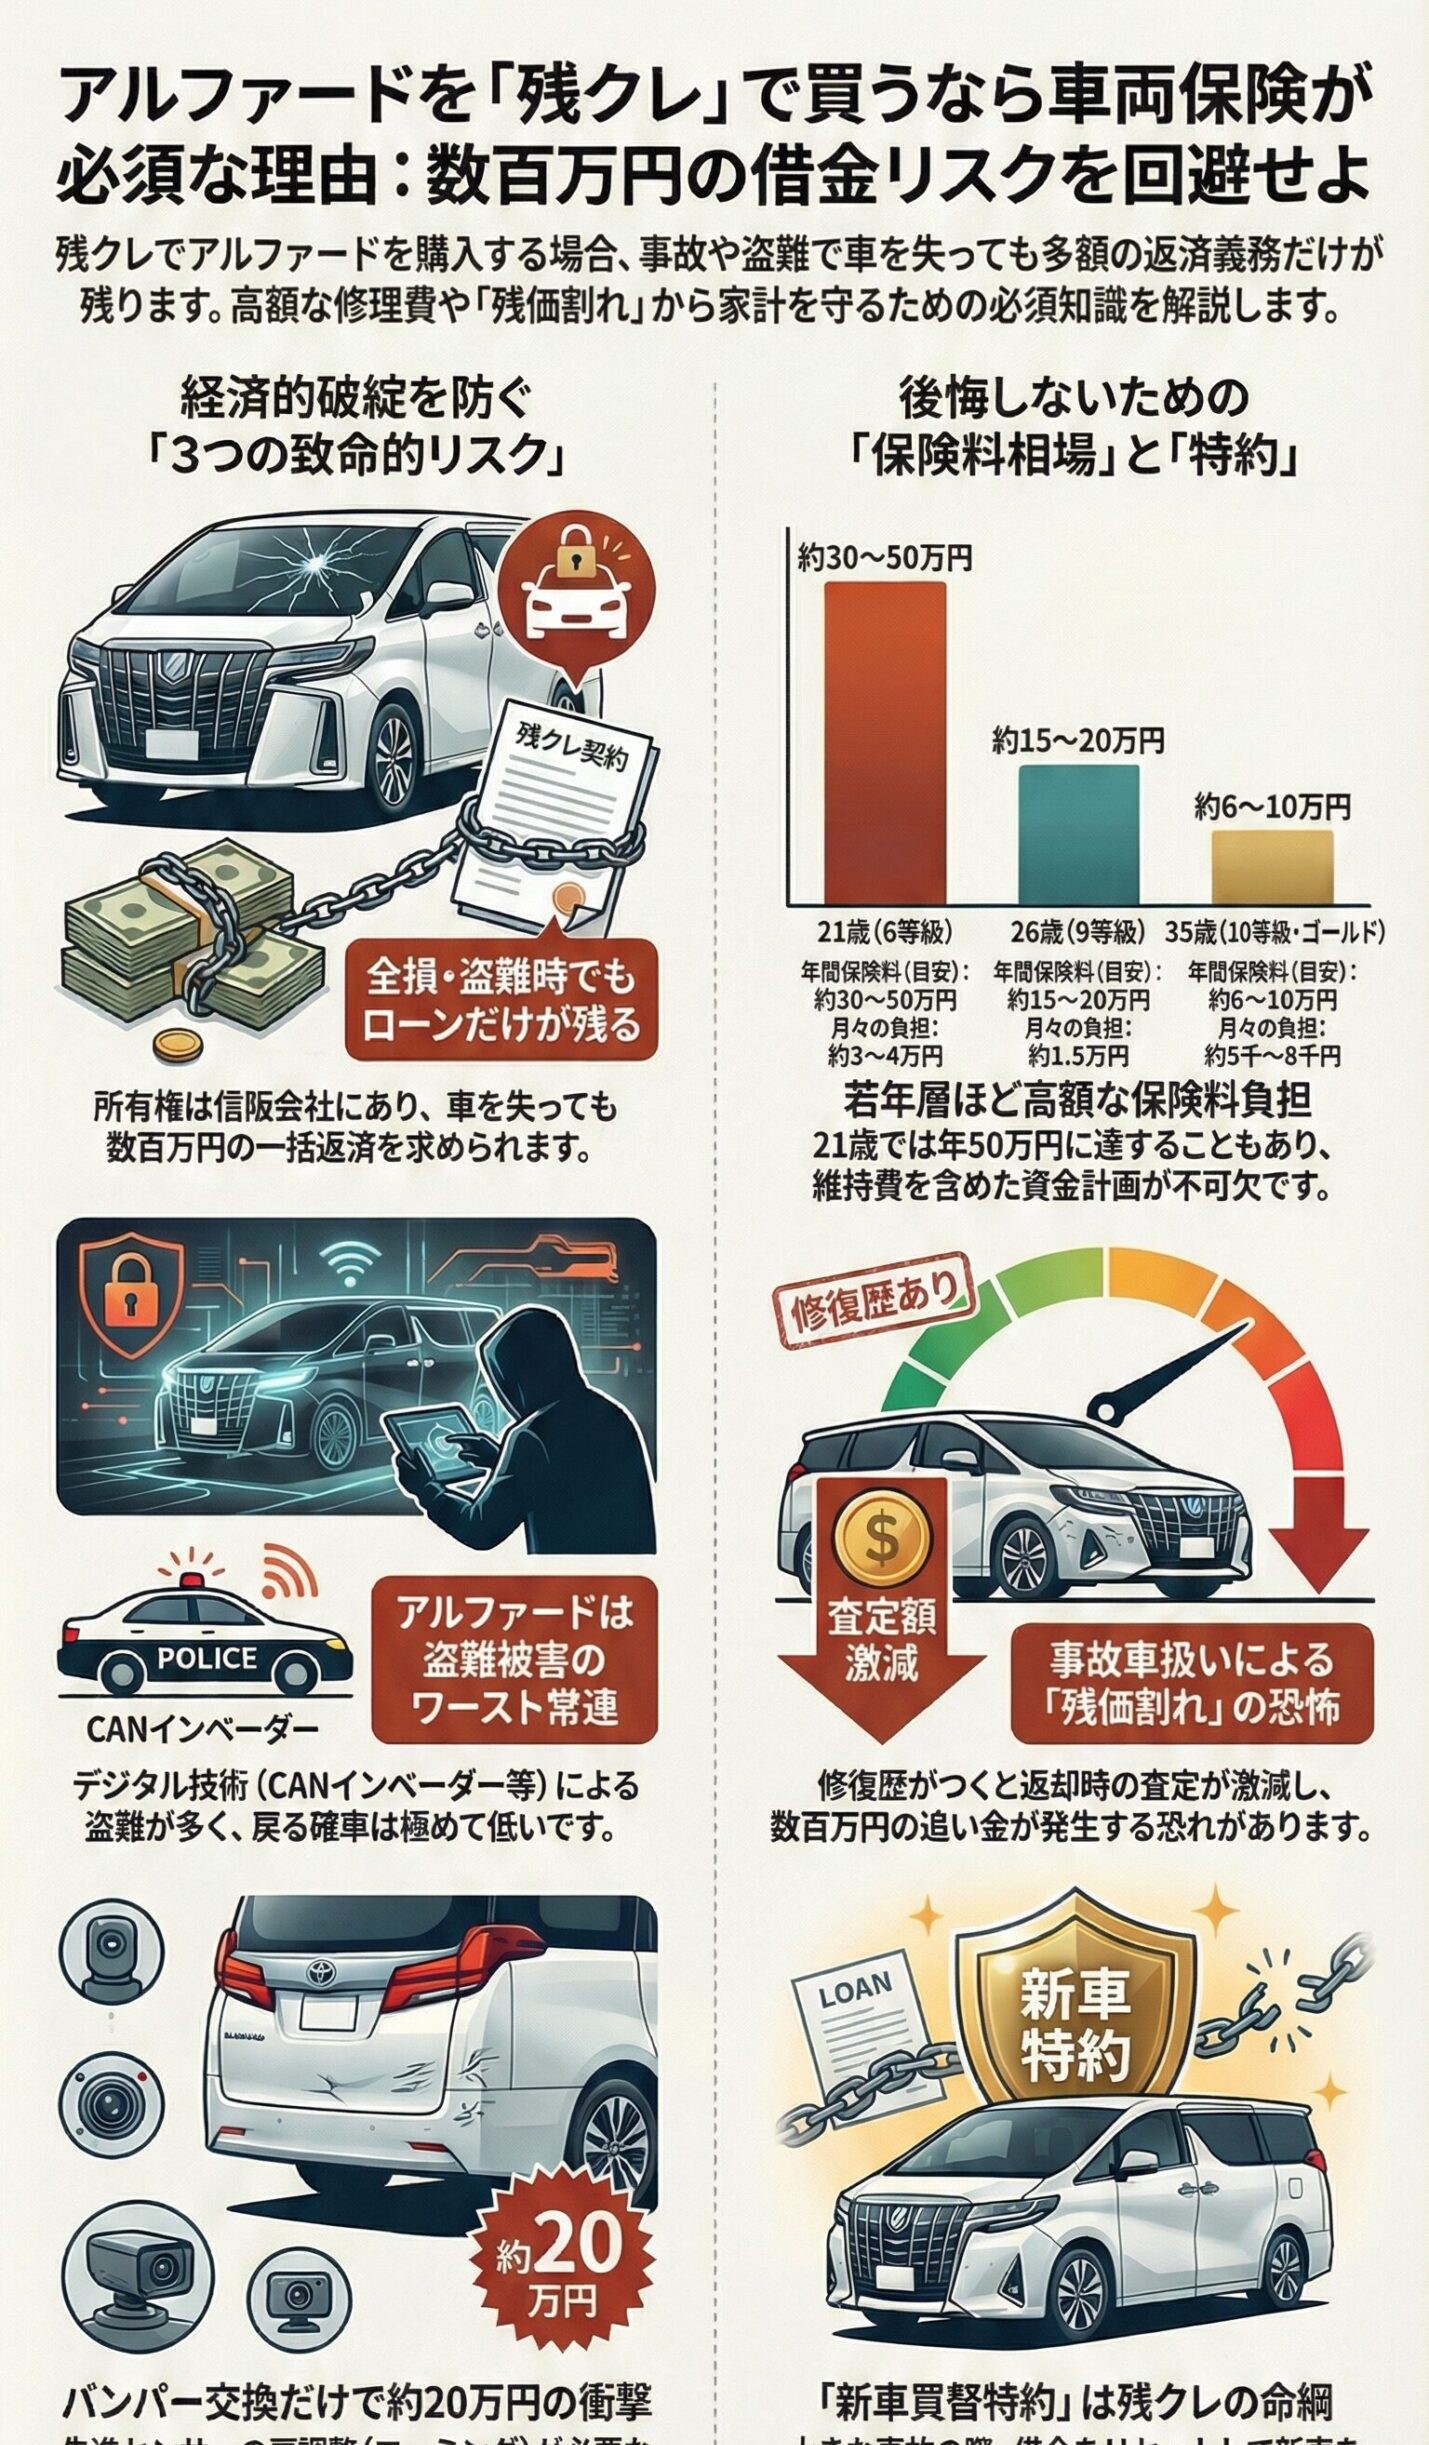
アルファードの車両保険料はいくらか
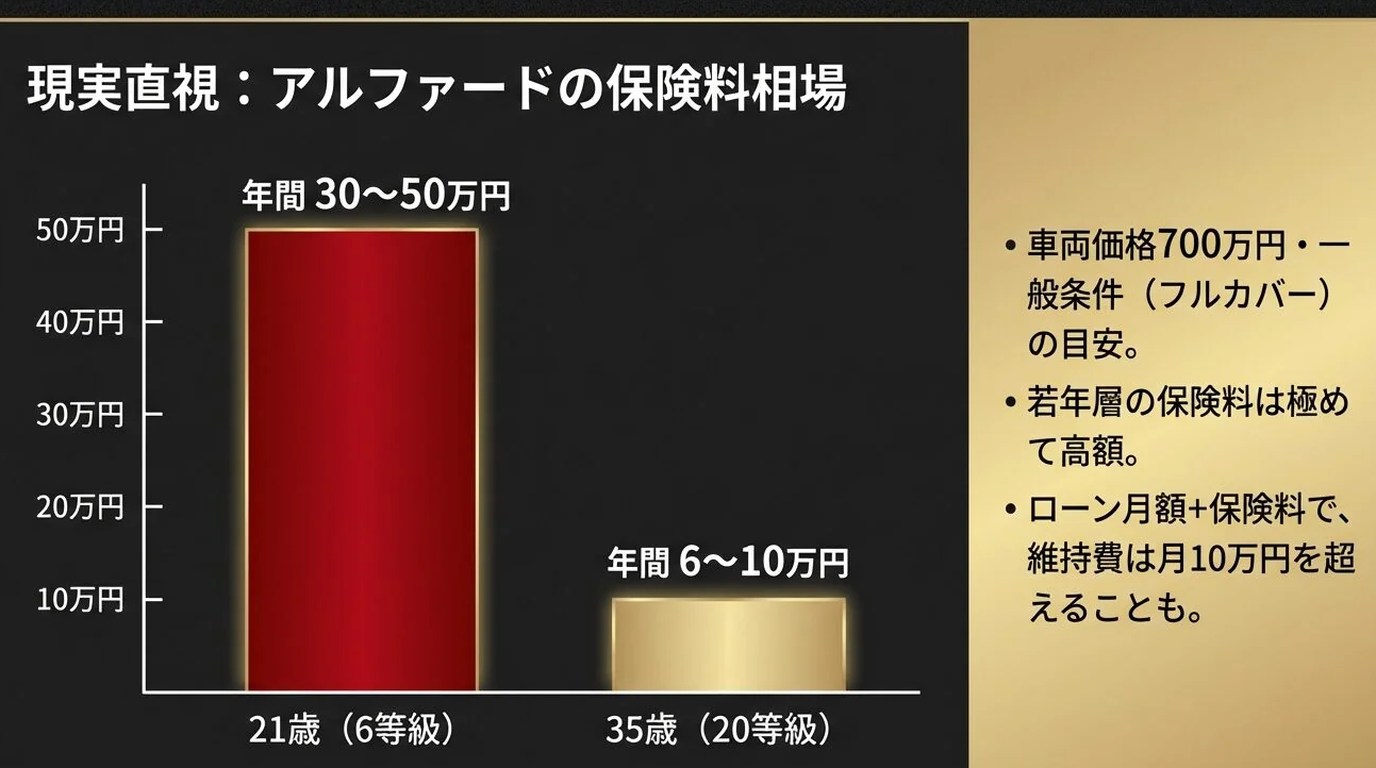
実際の負担感を掴んでおきます。金額は等級・地域・年齢・型式で大きく動くため、幅で示します。
年齢条件別のおおまかな目安
| 年齢条件 | 車両保険なし | 車両保険あり |
|---|---|---|
| 26歳以上 | 年3〜5万円 | 年8〜13万円 |
| 35歳以上 | 年3〜4万円 | 年7〜11万円 |
| 21歳以上 | 年6〜9万円 | 年15〜22万円 |
※20等級・車両保険金額450万円前後・免責5-10万円を想定した概算です。実際の保険料は必ず見積もりで確認してください。
差額を「1日あたり」に割り戻す
35歳以上・20等級なら、車両保険の追加負担は年間およそ4〜7万円。
1日あたり110円〜190円程度です。
缶コーヒー1本分で、420万円のリスクを移転できると考えると、判断は難しくないはずです。
保険料を下げる現実的な手段
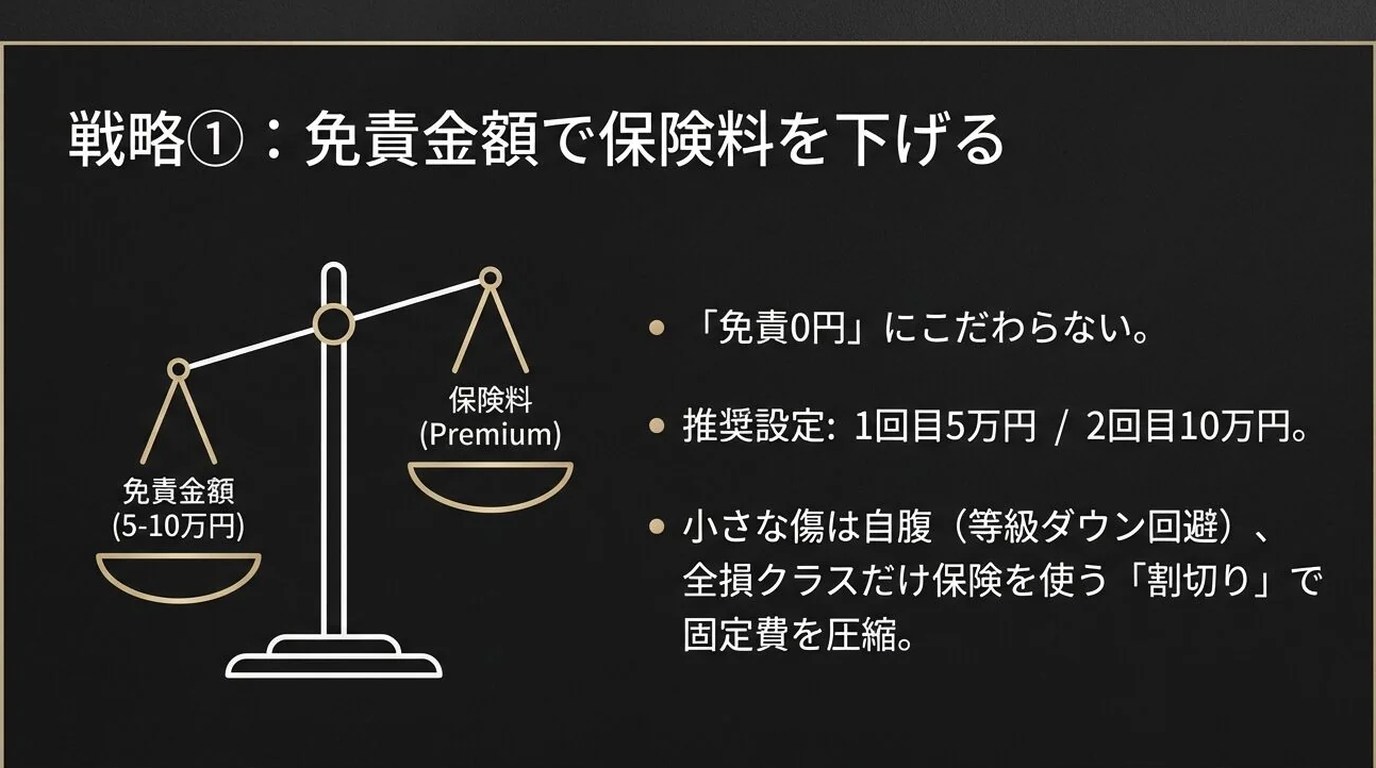
- 免責金額を上げる: 0-10万円型より5-10万円型が安い
- 運転者限定: 本人・配偶者限定で数%〜十数%減
- 年齢条件を絞る: 子どもが乗らないなら35歳以上へ
- ダイレクト型を併用検討: 代理店型と相見積もり
ただし免責を上げすぎると、小さな傷で結局使えなくなります。返却時の減額を考えると本末転倒です。
残価設定ローンの歴史と、高級ミニバンで主流になった背景
制度の成り立ちを知ると、なぜ条件が厳しいのかが腑に落ちます。
もとは米国のリース文化から
残価という考え方は、米国の自動車リースで発達しました。
リース会社が「返却時にいくらで売れるか」を予測し、その分を先に差し引く。利用者は使った分だけ払う、という合理的な発想です。
日本では1990年代後半から輸入車ディーラーが導入し、2000年代に国産各社へ広がりました。
なぜアルファードと相性が良いのか
残価設定は、中古相場が安定している車ほど有利に組めます。
アルファードは国内外で需要が強く、リセールが崩れにくい。だからメーカー側が高い残価率を設定できます。
逆に言えば、その高い残価は「きれいな状態で戻ってくる前提」で計算されています。
販売側の狙いは「乗り換えサイクルの固定化」
残クレは3年または5年で必ず店舗と再接触する仕組みです。
販売側から見れば、顧客を囲い込める優れた設計。利用者から見れば、乗り換え前提なら合理的、長く乗る前提なら不利になりやすい。
この非対称性を理解しているかどうかで、満足度が変わります。
残価が決まる原理と、事故が価値を壊す仕組み
残価は感覚ではなく、いくつかの変数で計算されています。
残価率を左右する4つの変数
- 需要の厚さ: 国内人気と輸出需要
- 供給量: 生産台数とモデルチェンジ時期
- 使用条件: 走行距離上限と契約年数
- グレード・色: 上位グレードとパール・ブラックが有利
修復歴が付いた瞬間に起きること
ここが最重要です。
修復歴とは、フレーム(骨格部位)を修理・交換した履歴を指します。バンパー交換だけなら修復歴にはなりません。
しかし骨格に及ぶと、中古市場での評価は大きく下がります。数十万円単位で下がることも珍しくありません。
残クレの返却時、この下落分は誰が負担するのか。契約によっては利用者側です。
「評価損」は加害者から取れないことが多い
もらい事故で修復歴が付いた場合、価値の下落分(評価損)を相手方に請求したくなります。
ただし実務上、評価損が全額認められるケースは限定的です。新しく高額な車ほど認められやすい傾向はありますが、確実ではありません。
だからこそ、自分の車両保険で守る発想が要ります。
✅ チェック
契約書の「返却時の査定基準」と「修復歴が付いた場合の取り扱い」の条項は、必ずその場で読み上げてもらってください。口頭説明を省略されがちな箇所です。
リセールの考え方そのものは車種を問わず共通です。残価で損しない選び方・売り方についてはこちらの記事で、より一般的な観点から整理しています。
車両保険の一般型とエコノミー型はどちらを選ぶか
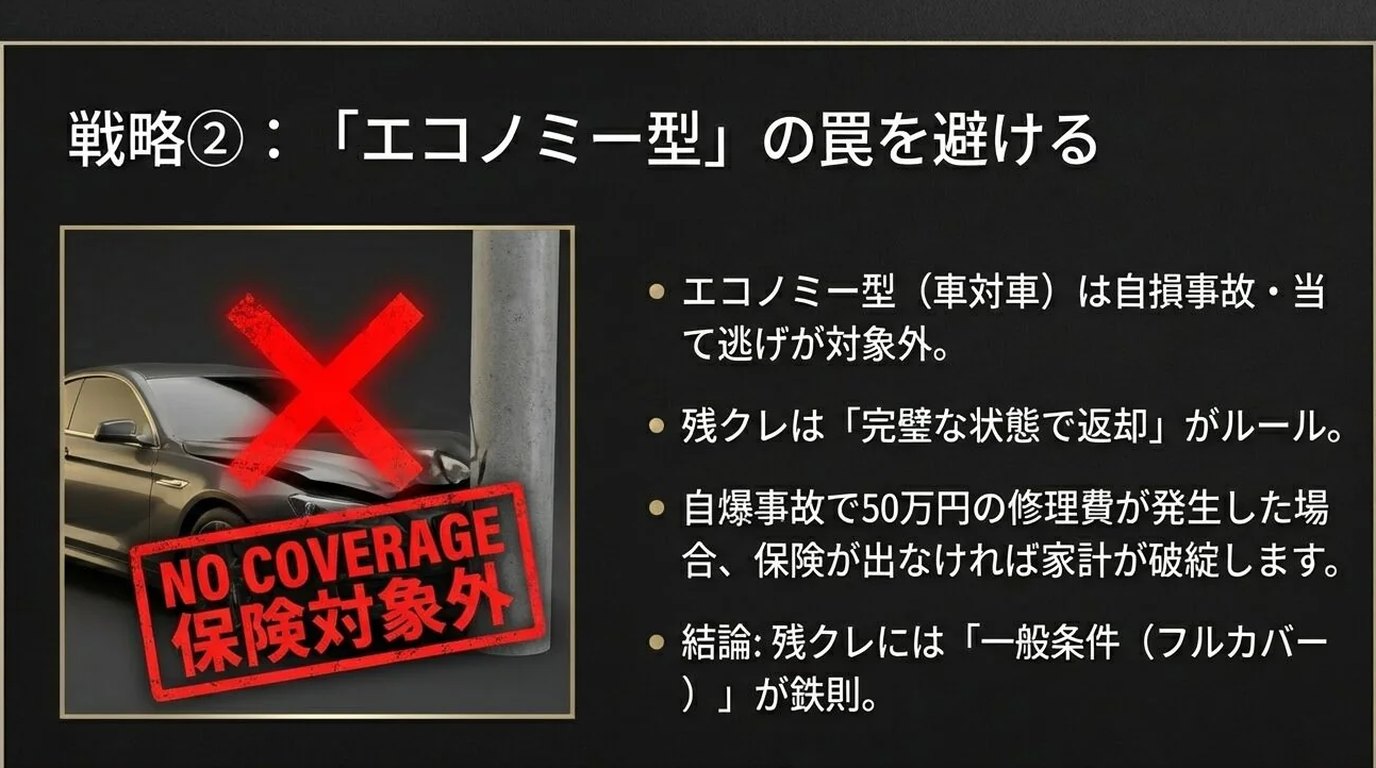
残クレなら原則として一般型です。理由を分解します。
補償範囲の違いを表で確認
| 事故の種類 | 一般型 | エコノミー型 |
|---|---|---|
| 車同士の衝突 | ○ | ○ |
| 単独事故(電柱等) | ○ | × |
| 当て逃げ | ○ | × |
| 転落・転覆 | ○ | × |
| 盗難・いたずら | ○ | ○ |
| 台風・水災 | ○ | ○ |
アルファードで単独事故が起きやすい場面
全長5m級・全幅1.85m級のボディは、日常の細い道で確実に神経を使います。
実際に多いのは、機械式駐車場の入庫時の擦り、狭い路地でのミラー接触、縁石へのホイール接触。いずれも相手のいない単独事故です。
エコノミー型はこれらを補償しません。大きい車ほど一般型の価値が高いという結論になります。
免責金額の設定はどうするか
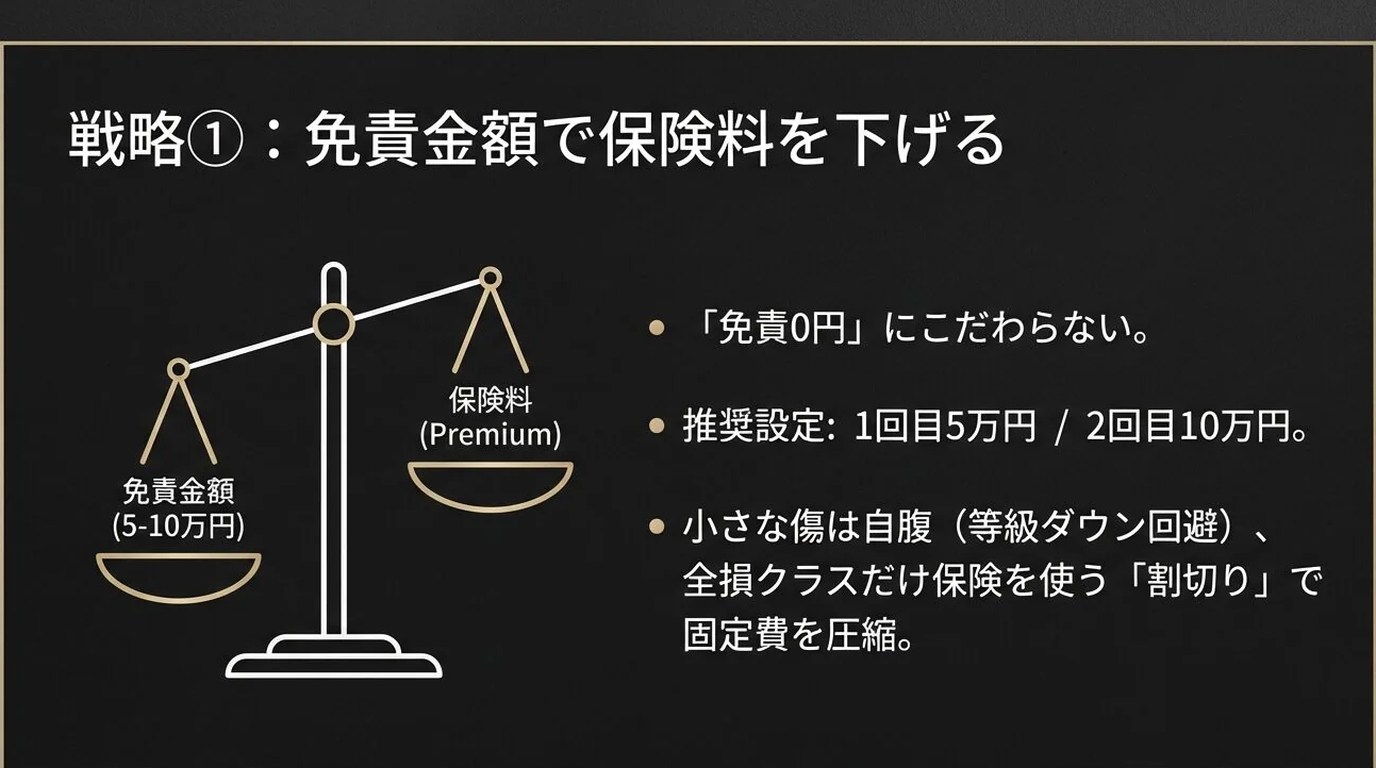
おすすめは「1回目5万円・2回目10万円」型。
0円型は保険料が跳ね上がり、かつ小さな傷でも使いたくなって等級が下がります。
逆に免責を高くしすぎると、返却時の減額を自腹で抱えることになります。5万円前後が現実的な着地点です。
いま読んでいる話で、すぐ試せるもの


残クレに必ず付けたい3つの特約
車両保険本体だけでは、残債ギャップは埋まりません。
新車特約(車両新価特約)
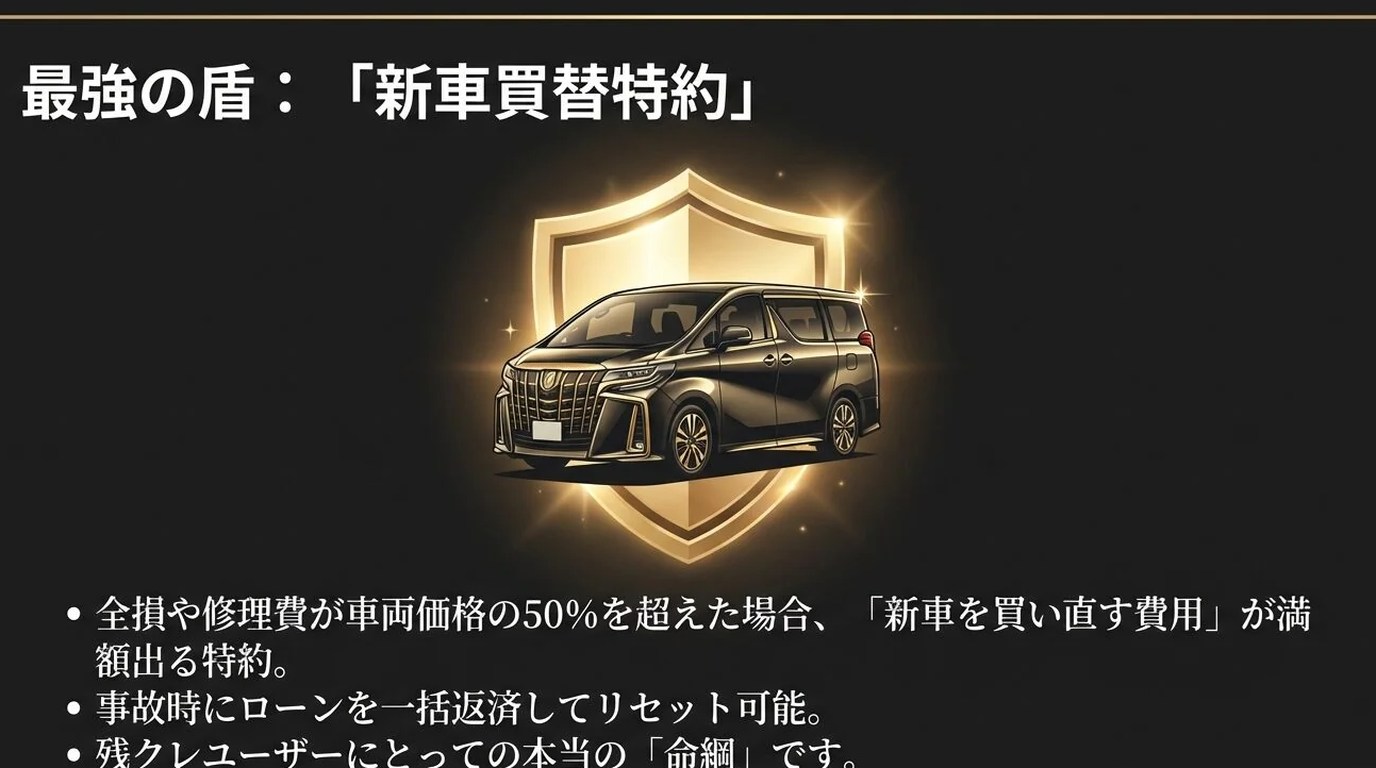
新車購入からおおむね1〜3年以内であれば、時価ではなく新車価格相当額で補償される特約です。
残クレの序盤リスクを直接カバーします。契約初期は最優先で検討してください。
ただし対象期間や損害額の条件が保険会社ごとに異なります。約款で必ず確認を。
車両全損時諸費用特約
全損時に、車両保険金額の10〜20%程度が上乗せされる特約です。
廃車費用や次の車の頭金に充てられます。金額は小さくても、精神的な余裕が違います。
弁護士費用特約
もらい事故では、自分の保険会社は示談交渉できません。過失ゼロだと代理交渉できないためです。
高額な車ほど相手方との金額交渉は難航します。年1,000〜2,000円程度で付けられるので、費用対効果は高い部類です。
🎯 結論
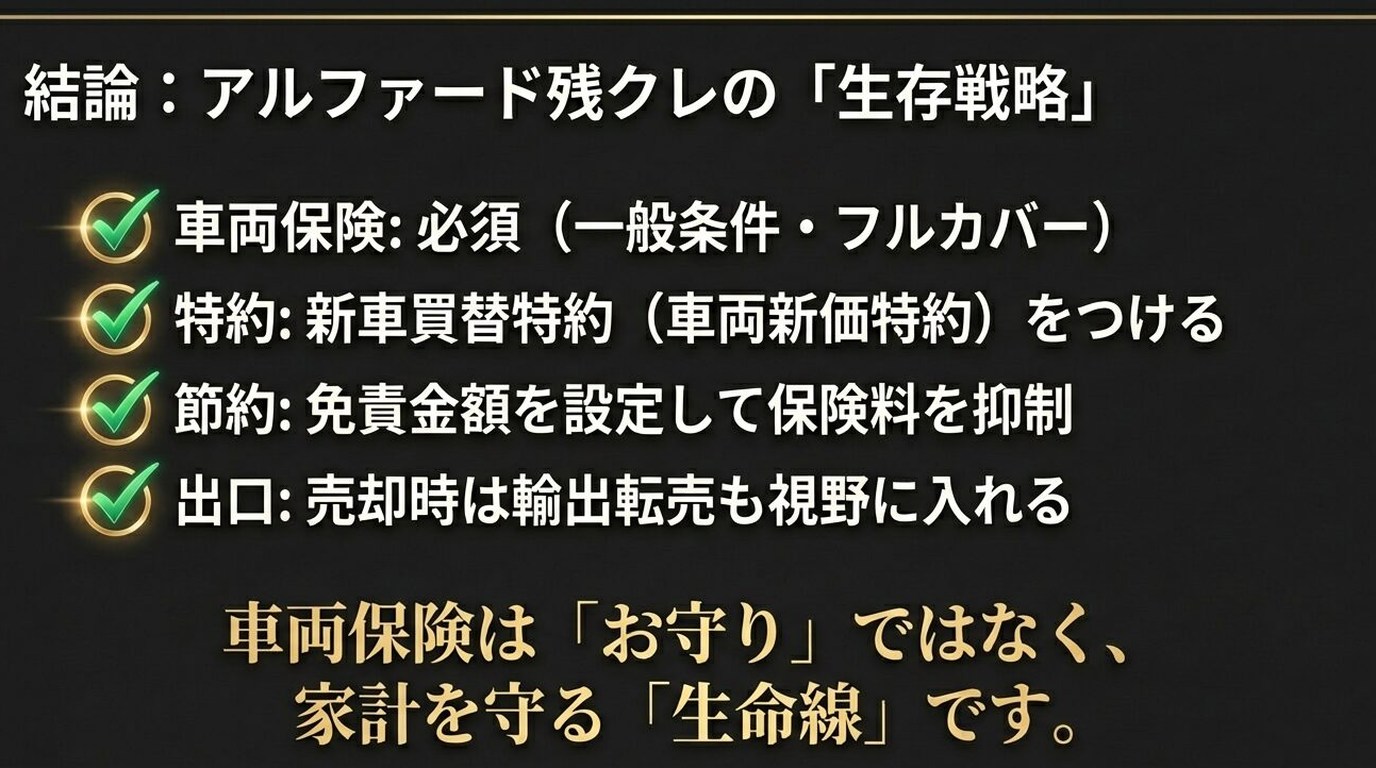
アルファード残クレの最適解は「一般型+新車特約+全損時諸費用+弁護士費用」。ここを削るなら、残クレそのものを見直すべきです。
残クレ vs 現金一括 vs カーローン vs リース
そもそも残クレが最適かを、横並びで検証します。
4つの購入方法を比較する
| 方式 | 月額 | 総支払 | 自由度 |
|---|---|---|---|
| 現金一括 | — | 最小 | 最大 |
| 銀行カーローン | 中 | 小〜中 | 大 |
| 残クレ | 小 | 中〜大 | 小 |
| カーリース | 小 | 大 | 最小 |
残クレが有利になる人の条件
- 3〜5年で確実に乗り換える
- 年間走行距離が1万km前後で安定
- 手元資金を事業や投資に回したい
- 法人名義で経費計上できる
銀行カーローンのほうが良い人
金利だけを見れば、銀行系のマイカーローンが低いことが多いのが実情です。
ディーラー残クレの実質年率は3〜7%台が中心。対して銀行カーローンは1〜3%台の商品もあります。
10年乗るつもりなら、総額で数十万円の差が出ます。長期保有派は残クレを選ぶ理由が薄い。
金利は各社・時期で変動するため、申込前に必ず金融機関の公式サイトで最新条件を確認してください。
カーリースとの違い
リースは税金・車検費用込みで定額という利点があります。
ただし所有権は完全にリース会社。カスタムも原則不可です。
残クレは最終回に買い取れば自分のものになる。この「買い取る選択肢」の有無が最大の違いです。
アルファード残クレで後悔した人の失敗談8選
取材・相談で繰り返し出てきた失敗を、具体的に共有します。

失敗1:車両保険を外して単独事故
納車4ヶ月目、立体駐車場の柱に左後方を接触。修理見積もりは58万円。
車両保険なしのため全額自己負担。しかも修理してもドア交換の記録は残りました。
失敗2:走行距離を甘く見積もった
月1,000km設定で契約したが、実際は仕事と帰省で月1,600km。
5年で3万6,000km超過。精算額は数十万円規模になりました。
失敗3:もらい事故で修復歴が付いた
信号待ちでの追突。過失はゼロでも、骨格修理が入れば修復歴です。
返却時の減額は相手保険では埋まりきらず、差額を自己負担することに。
失敗4:エアロを付けて戻せなかった
社外エアロとホイールに約60万円を投資。返却時に純正戻しを求められ、純正部品の保管がなく再購入。
カスタム費用と原状回復費用の二重払いです。
失敗5:中途解約できると思っていた
転勤で車が不要になったが、残クレは原則として途中で降りられません。
売却しても残債が残り、差額を一括請求されるケースがあります。
失敗6:最終回の残価を用意していなかった
愛着が湧いて買い取りたくなったが、240万円の現金がない。
再ローンは金利が上乗せされ、結果的に総額が膨らみました。
失敗7:内装のダメージを軽視した
小さな子どもの飲みこぼしとチャイルドシート跡でシート減額。
ファミリーユースこそ、シートカバーとマットで先に守るべきでした。
失敗8:盗難でローンだけが残った
自宅駐車場から一晩で消えた事例です。車両保険がなければ、車もなくローンだけが残ります。
アルファードは盗難被害の多い車種として長年名前が挙がり続けています。
⚠ 注意
失敗の8割は「契約書を読まなかった」ことに起因します。走行距離・原状回復・中途解約の3条項は、署名前に指差し確認してください。
PR
車のためなら即決できるのに、自分のためだと「また今度」になる
同じ金額でも、パーツなら一分で決まるのに、自分の椅子や寝具になると急に慎重になります。あとで惜しかったと思い出すのは、たいてい後回しにしたほうです。
体験者の本音とリアルな声
🗣 体験者の本音
「月々の見た目だけで決めました。5年目に残価240万円の請求書を見て、初めて『これ払うのか』と気づいた。説明は受けていたはずですが、頭に入っていなかった。」
— 43歳男性・製造業管理職・愛知県・アルファード5年残クレ
「車両保険は正直迷いました。でも納車2年目に自宅の門柱で右後ろを削って、修理46万円。免責5万円で済んで、心底ほっとしました。」
— 39歳男性・会社経営・埼玉県・運転歴18年
「保険料を惜しんでエコノミー型にしたのが失敗でした。当て逃げされて犯人が見つからず、全額自腹。年3万円をケチって40万円払いました。」
— 47歳男性・自営業・大阪府・アルファード3年残クレ
「乗り換え前提なら残クレは悪くないです。3年ごとに新型に乗れて、車検も1回で済む。ただし距離を走る人には絶対勧めません。」
— 51歳男性・医療機器営業・神奈川県・残クレ3回継続中
「子どもが2人いるので内装が心配でした。最初にシートカバーとラゲッジマットを入れておいたら、返却査定でほぼ減額なし。先行投資は正解でした。」
— 36歳女性・パート・千葉県・夫名義で契約
「銀行ローンで組み直せばよかった、というのが正直な感想です。長く乗る人間には残クレは向いていませんでした。金利差を計算しなかった自分の落ち度です。」
— 55歳男性・公務員・福岡県・満了後に買取
💬 相談現場で多い声
販売店・整備工場での聞き取りで、繰り返し挙がる論点を整理します。
- 「月額だけで比較して総額を見ていない人が多い」
- 「距離超過の相談は毎月ある」
- 「車両保険なしの全損は、本当に立ち直りにくい」
- 「返却前の傷修理は、保険を使ったほうが安く済むことがある」
残価を守る備えが、結果的に家計を守る
ここは保険と同じ発想です。あとから取り返せない価値を、先に守る。

ドライブレコーダーは「証拠」であり「減額防止」
もらい事故で過失割合を争うとき、映像の有無が結論を変えます。
過失割合が10%変われば、数十万円の負担が動く。当て逃げの犯人特定にも直結します。
前後2カメラで、駐車監視に対応したモデルを選んでください。
国産メーカーで長く定評があるのはコムテックの前後2カメラモデルです。夜間の白飛びに強く、駐車監視オプションで停車中もカバーできます。
数万円の投資で、数十万円の争点を潰せる。合理性で選ぶ買い物です。
ボディの状態は「返却査定」に直結する
返却時の減額でよく指摘されるのが、細かな洗車傷とくすみです。
洗車機を多用すると、パール塗装は目に見えて細傷が入ります。
シュアラスターのコーティング剤のような定番ケミカルで年2回保護しておくだけで、5年後の見え方が変わります。
1本数千円。返却査定で1段階評価が変われば、十分に元が取れます。
タイヤは安全と乗り味の両方に効く
2.2t級のミニバンは、タイヤに掛かる負担が大きい。
摩耗した状態での雨天走行は、制動距離が伸びます。残クレ中の事故は、ここまで見てきた通り家計への打撃が大きい。
静粛性と安定感を両立させたいならブリヂストン REGNO GRVIIが定番です。ロードノイズが下がると、家族の車内会話が明らかに楽になります。
安全は買い直せません。ここは削らない領域です。
📚 もっと深掘りしたい人へ
- 値引き交渉で総額を下げる具体的な手順 — 残クレの元本を減らす最短ルート
- 納期の実態と待ち方の考え方 — 保険の始期設定にも関わります
- 大型車の維持費と年収の関係 — 保険料込みで家計を試算したい方へ
アルファード残クレと盗難リスクという現実
この車種を語るうえで避けられないテーマです。
なぜ狙われるのか
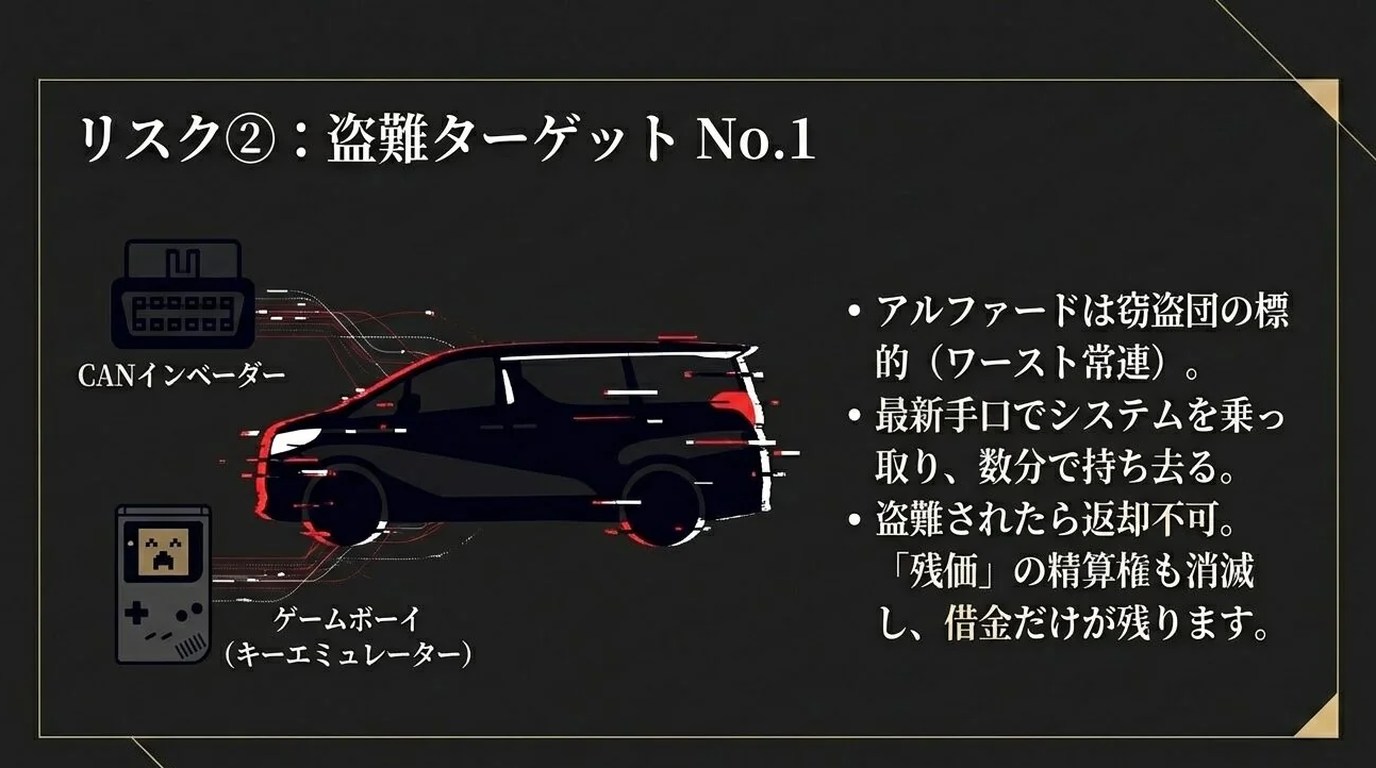
需要が世界中にあり、部品単位でも価値がある。そして台数が多いため、手口が確立されています。
警察庁が公表する自動車盗難の統計でも、被害の傾向は毎年公表されています。最新の状況は警察庁の公式サイトで確認してください。
リレーアタックとCANインベーダー
リレーアタックは、スマートキーの微弱電波を増幅して解錠する手口。
CANインベーダーは、車両の通信システムに直接アクセスする手口です。純正セキュリティだけでは防ぎきれない場面があります。
実効性のある対策の組み合わせ
- 電波遮断ケースでキーを保管: 玄関に置きっぱなしにしない
- 物理ロック: ハンドルロック・タイヤロックで時間を稼ぐ
- 社外セキュリティ: 傾斜・振動検知+大音量サイレン
- 駐車環境: 人目・照明・防犯カメラ
自宅保管なら、まず加藤電機のホーネットのような実績あるセキュリティを検討する価値があります。
プロは「時間がかかる車」を嫌います。完璧な防御は存在しませんが、狙われにくくすることはできます。
📌 まとめ
盗難は「車両保険+物理対策」の二段構えで臨む。保険だけでは車は戻らず、対策だけでは損失を埋められません。
アルファード残クレをやらない方がいい人
誰にでも合う制度ではありません。はっきり書きます。
年間2万km以上走る人
距離超過精算が確実に発生します。営業車として使う、遠距離通勤がある場合は、素直にカーローンか一括を選ぶべきです。
10年以上乗り続けたい人
最終回に残価を払って乗り続ける前提なら、金利の高い残クレを選ぶ合理性がありません。
銀行カーローンで組めば、総支払額は明確に下がります。
カスタムを楽しみたい人
エアロ、ホイール、内装イルミ。戻せないカスタムは原状回復費用になります。
いじりたいなら所有権を持つべきです。
収入が変動しやすい人
残クレは中途解約が難しく、最終回に大きな支払いが控えています。
数年先の収入見通しが立たないなら、月額の軽さは罠になります。
逆に残クレが向いている人
- 3年ごとに新型へ乗り換えたい
- 年間走行距離が1万km以下で安定
- 手元資金を事業に回す明確な理由がある
- 車を「所有」ではなく「利用」と割り切れる
出口戦略:3年後・5年後にどう動くか
契約時に出口を決めておくと、迷いが消えます。
買取を選ぶなら準備すべきこと
最終回に240万円を用意するなら、月々3.5万円前後の別積立が必要です。
これを最初から家計に組み込めるかどうか。組み込めないなら、買取は現実的ではありません。
返却を選ぶなら1年前から動く
返却の1年前に、傷・へこみ・内装の状態を棚卸しします。
修理費が免責を上回るなら、車両保険を使って直したほうが安い場合があります。
ただし翌年度の等級ダウンとの比較は必須です。
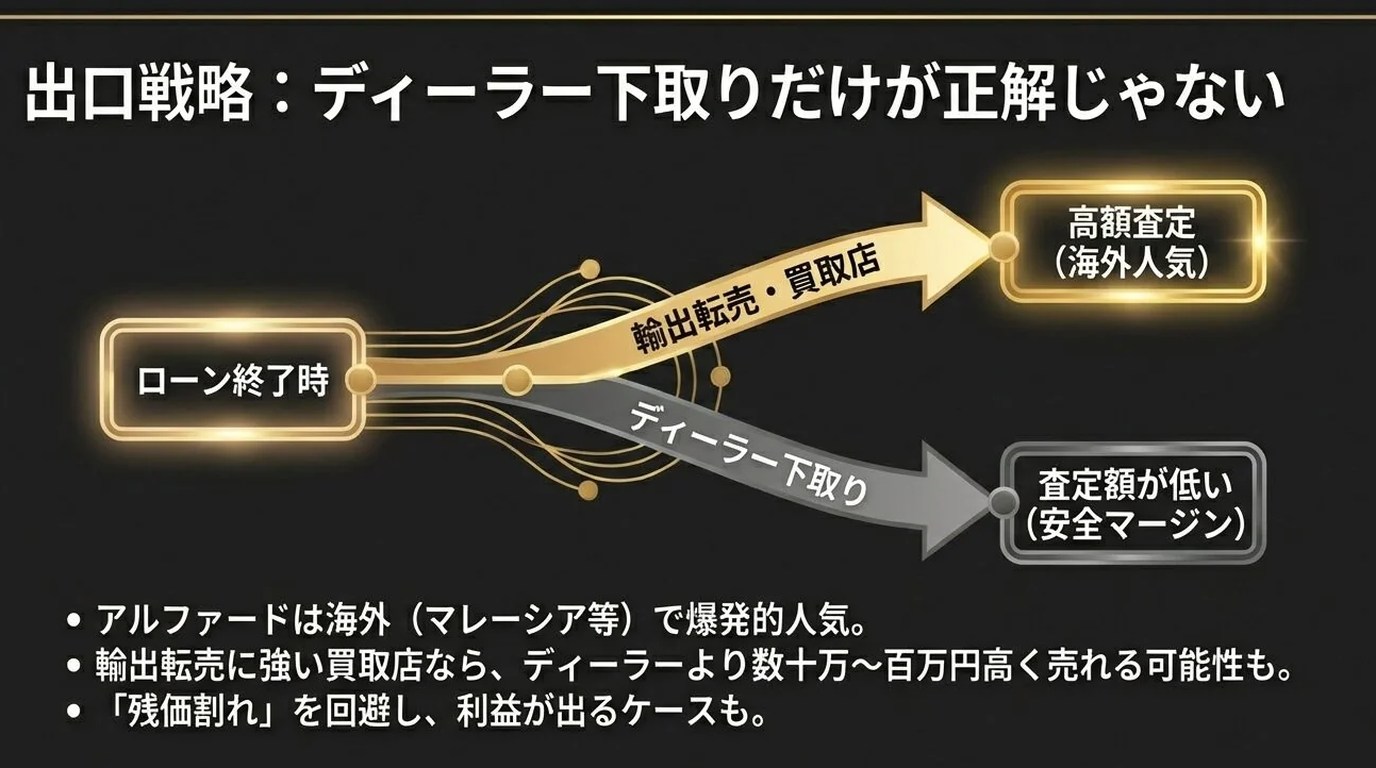
買い取り業者に売るという第3の道
返却せず、買取業者への売却額が残価を上回るなら、差額が手元に残ります。
ただし所有権解除の手続きが必要で、業者・販売店との調整が発生します。
相場が高騰している局面では検討する価値があります。市場動向は総務省統計局の各種統計や経済産業省の産業統計でも大きな傾向を掴めます。
次の一台へつなぐ考え方
乗り換えを前提にするなら、リセールの強いグレード・色を選ぶ判断が最初に効きます。
この考え方は他車種でも同じです。納期と隠れコストから逆算する選び方も参考になります。
契約前チェックリストと保険選びの判断基準
署名の前に、ここだけは潰してください。
契約書で確認する9項目
- 実質年率は何%か
- 総支払額はいくらか(現金一括との差額)
- 残価はいくらで、保証されているか
- 走行距離の上限と超過単価
- 返却時の査定基準の詳細
- 修復歴が付いた場合の取り扱い
- 中途解約の可否と条件
- カスタムの可否と原状回復の範囲
- 最終回の3択の締切と手続き
保険の設計で確認する6項目
- 車両保険は一般型か
- 車両保険金額は残債をカバーできるか
- 新車特約は付いているか
- 全損時諸費用特約は付いているか
- 弁護士費用特約は付いているか
- 免責金額は5万円前後か
✅ チェック
この15項目に即答できない状態で契約するのは危険です。持ち帰って比較する時間を必ず取ってください。
関連トピック深掘り:見落とされがちな論点

等級ダウンをどう考えるか
車両保険を使うと、原則3等級ダウン・事故有係数期間3年です。
修理費が20万円未満なら、自腹のほうが安く済むこともあります。
目安として、修理費が免責+今後3年の保険料増加分を上回るなら使う。この計算を保険会社に出してもらってください。
法人契約の場合の注意点
法人名義の残クレは、経費処理の面で有利に見えます。
ただし保険も法人契約になり、等級の引き継ぎや運転者範囲の設定が個人と異なります。税務上の扱いは必ず顧問税理士に確認してください。
買い替え時の保険の等級引き継ぎ
車両入替の手続きをすれば等級は引き継げます。
ただし納車日と保険の始期がズレると、無保険期間が生まれます。ここは販売店任せにせず、自分で日付を管理してください。
家族が運転する場合の設計
子どもが免許を取った瞬間、年齢条件を見直さないと補償対象外になります。
「たまに運転させる」が一番危ない。年に数回でも、条件を合わせるか、他車運転特約を確認しておきましょう。
📚 同じカテゴリーで人気の記事
ここまで読んだ方が、次に選んでいるもの


アルファード残クレに関するよくある質問
Q1. アルファード残クレで車両保険は本当に必須ですか?
A1. 法律上の義務はありませんが、実質的には必須と考えるべきです。残クレは車が全損しても債務が消えない構造だからです。
契約2年目で全損した場合、残債はおよそ400万円規模になり得ます。車両保険がなければ、乗れない車のローンを払いながら次の車を買うことになります。
年間4〜7万円程度の追加負担で、この最悪シナリオを回避できるなら、判断は明確です。
Q2. エコノミー型では駄目なのでしょうか?
A2. アルファードのような大型ミニバンでは一般型を推奨します。エコノミー型は単独事故と当て逃げを補償しないためです。
全長5m級の車体は、機械式駐車場や狭い路地での接触リスクが構造的に高くなります。実際、相手のいない単独事故で数十万円の修理費が発生した例は珍しくありません。
保険料の差は年3万円前後。1回の単独事故で逆転します。
Q3. 残クレ中に事故を起こしたら契約はどうなりますか?
A3. 修理して乗り続ける場合、契約は継続します。ただし修復歴が付くと返却時の査定が下がり、その差額を負担する可能性があります。
全損の場合は契約が終了し、残債の一括精算を求められるのが一般的です。このとき保険金を残債に充当します。
具体的な取り扱いは信販会社ごとに異なるため、契約書の「全損時の取り扱い」条項を事前に確認してください。
Q4. 走行距離を超過するとどれくらい請求されますか?
A4. 契約により異なりますが、1kmあたり数円〜十数円が一般的です。仮に1km当たり8円で、5年間で3万km超過した場合、24万円の精算になります。
距離超過は事後修正が効かないため、契約時点で年間走行距離を正確に見積もることが重要です。通勤・帰省・レジャーを合算し、余裕を持った上限設定を選んでください。
Q5. 途中で解約して手放すことはできますか?
A5. 原則として中途解約は困難です。やむを得ない事情で解約する場合、車を売却して残債に充当し、不足分を一括で支払う形になります。契約初期は元本の減りが遅く、売却額より債務が大きい「残債割れ」が起きやすい状態です。転勤や収入変動の可能性があるなら、残クレより解約しやすい方法を検討したほうが安全です。
Q6. 返却時に減額されやすいのはどこですか?
A6. 外装の傷・へこみ、内装のシミと臭い、修復歴、走行距離超過、社外パーツの装着です。
特にファミリーユースでは、シートの汚れとチャイルドシート跡が指摘されやすい傾向があります。対策は先手が有効です。
シートカバーとラゲッジマットを納車時に入れておけば、返却時の減額をほぼ防げます。数万円の投資で数十万円の差になります。
Q7. 車を守るグッズは何から揃えるべきですか?
A7. 優先順位は「ドライブレコーダー → 盗難対策 → 内装保護 → コーティング」です。ドラレコは事故時の過失割合を左右し、当て逃げの証拠にもなります。
前後2カメラ型のドライブレコーダーを最初に導入し、その後スマートキーの電波遮断ケースやハンドルロックを追加するのが現実的な順序です。
すべて数万円以内で揃います。
Q8. 新車特約はいつまで有効ですか?
A8. 保険会社により異なりますが、初度登録から1〜3年程度を対象とする商品が中心です。
この期間内の全損または一定割合以上の損害であれば、時価ではなく新車価格相当額で補償されます。
残クレは序盤ほど債務が時価を上回りやすいため、この特約が残債ギャップを埋める役割を果たします。適用条件は約款で必ず確認してください。
Q9. 保険料を安くする一番効果的な方法は?
A9. 運転者限定と年齢条件の見直しが最も効果的です。本人・配偶者限定にし、実態に合った年齢条件を設定するだけで、保険料は大きく変わります。次に免責金額の設定。
0円型から5-10万円型に変えると保険料が下がります。加えて、代理店型とダイレクト型で相見積もりを取ってください。
同じ補償内容でも数万円の差が出ることがあります。
Q10. 結局、残クレと銀行ローンはどちらが得ですか?
A10. 3〜5年で乗り換えるなら残クレ、長く乗るなら銀行カーローンです。判断基準は金利と保有期間の2つ。
ディーラー残クレの実質年率は3〜7%台が中心、銀行カーローンは1〜3%台の商品もあります。10年保有するなら総額で数十万円の差が生まれます。
金利条件は時期により変動するため、申込前に各金融機関の公式サイトで最新の条件を確認してください。



まとめ:アルファード残クレは「保険込み」で判断する
アルファード残クレは、月々の負担を軽くする有効な手段です。ただし車両保険を外した瞬間に、性格の違うリスク商品に変わります。
最後にもう一度、要点だけ確認してください。
📌 最終チェックリスト
- 車が全損しても債務は残ると理解している
- 車両保険は一般型を選んでいる
- 新車特約・全損時諸費用・弁護士費用を付けた
- 免責金額は5万円前後にした
- 年間走行距離を実測ベースで見積もった
- 返却時の査定基準を契約書で読んだ
- 中途解約の条件を確認した
- 最終回の残価をどう払うか決めている
- 銀行カーローンと総額を比較した
- 盗難対策を物理面でも講じている
月3,000円程度の差額を惜しんで、400万円のリスクを抱える。この構図に納得できるかどうかが、すべての分岐点です。
逆に言えば、保険を正しく設計してしまえば、アルファード残クレは家族との時間を豊かにする合理的な選択になります。
購入の総額を下げたい方は交渉術を整理したこちらの記事を、リセールから逆算したい方は残価で損しない選び方の記事を続けてご覧ください。
契約書に署名する前の30分が、5年後のあなたを守ります。
アルファード クレ 車両の選び方は、目的・予算・実績の3点を必ず確認したい。アルファード クレ 車両を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないアルファード クレ 車両選びの基本になる。
アルファード クレ 車両の選び方は、目的・予算・実績の3点を必ず確認したい。アルファード クレ 車両を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないアルファード クレ 車両選びの基本になる。
アルファード クレ 車両の選び方は、目的・予算・実績の3点を必ず確認したい。アルファード クレ 車両を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないアルファード クレ 車両選びの基本になる。
アルファード クレ 車両の選び方は、目的・予算・実績の3点を必ず確認したい。アルファード クレ 車両を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないアルファード クレ 車両選びの基本になる。
アルファード クレ 車両の選び方は、目的・予算・実績の3点を必ず確認したい。アルファード クレ 車両を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないアルファード クレ 車両選びの基本になる。