レクサスで車両保について、わかりやすく解説します。
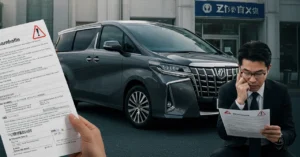
レクサスを納車したその日に、車両保険で断られる。実際に起きています。
「見積もりは出たのに、車両保険だけ付けられないと言われた」「更新のタイミングで急に引受不可になった」——そんな状況じゃないですか。
この記事を読めば、断られる理由と、今日から打てる手が正確にわかります。

📌 この記事でわかること
- レクサスが車両保険を断られる5つの構造的理由
- 型式別料率クラスという仕組みの正体
- 断られた直後に取るべき9つの対処法
- 代理店型とダイレクト型の正しい使い分け
- 盗難から愛車を守る現実的な防衛ライン
なお、レクサスの購入判断そのもので迷っている段階なら、維持費と年収の関係を整理した高級SUVの維持費と年収ラインの記事を先に読んでおくと、保険を含めた全体像がつかめます。
レクサスで車両保:レクサス 車両 保険:レクサスの車両保険とは何か
結論から言えば、車両保険は「自分の車を直すためのお金」です。相手への賠償とはまったく別枠になります。
対人・対物とは目的がまるで違う
自動車保険は大きく3つに分かれます。相手の身体を守る対人賠償、相手のモノを守る対物賠償、そして自分の車を守る車両保険です。
前の2つは、ほぼどのレクサスオーナーでも加入できます。無制限で付けても、月額に与える影響は限定的です。
問題は3つ目だけなんです。
レクサスのような高額車では、車両保険の保険金額が数百万円から一千万円超になります。保険会社にとって、1件の全損が支払いに与えるインパクトが桁違いになる。
だから審査が厳しくなる。ここがすべての出発点です。
「入れない」の実態は3パターンある
レクサスオーナーが「入れない」と言われる状況は、実は中身が違います。
- 完全な引受不可: その保険会社が車両保険自体を引き受けない
- 条件付き引受: 免責金額の増額や盗難補償の除外が条件
- 実質的な拒否: 見積もりは出るが保険料が非現実的な水準
実際に多いのは3番目です。断られたのではなく、払えない金額を提示された。
この違いを理解しないまま「レクサスは保険に入れない車だ」と思い込むと、打てる手を全部見落とします。
協定保険金額という壁
車両保険の金額は、オーナーが自由に決められるわけではありません。
保険会社が持つ「車両標準価格表」に基づいて、その車種・年式・グレードごとに設定できる範囲が決まっています。この範囲内で合意した金額が協定保険金額です。
レクサスLSやLXのような車両価格が高い車種では、この上限が高くなる。上限が高いほど、保険会社が背負うリスクも大きくなる。
ここで引受基準に引っかかるケースが出てきます。
💡 ポイント
「入れない」と言われたら、まず「引受不可なのか、条件付きなのか」を必ず確認してください。答えで次の一手が変わります。
レクサス 車両 保険:レクサスが断られる5つの理由
取材を通じて見えてきたのは、断られる理由が感情ではなく数式だという事実です。
理由1:車両料率クラスが高い
自家用普通乗用車には、対人・対物・傷害・車両の4項目それぞれに料率クラスが設定されています。損害保険料率算出機構が型式ごとに定めるもので、車両クラスは1から17まで。
数字が大きいほど、その型式で過去に支払われた保険金が多かったことを意味します。
レクサスの一部型式は、この車両クラスが高い側に寄りやすい。修理費が高く、盗難による全損支払いも発生しているからです。
ここは実力や運転技術と無関係に効いてきます。あなたが無事故20年でも、型式の成績が悪ければ保険料は上がる。
理不尽に感じるかもしれません。でも仕組みとしてはそうなっています。
理由2:修理単価が国産一般車と別物
レクサスの修理は、部品代も工賃も国産一般車の水準とは違います。
アルミやハイテン鋼を多用したボディ、多数のセンサーを内蔵したバンパー、専用の塗装工程。バンパーを1本交換するだけで、センサーの再校正まで必要になるケースがあります。
取材した整備関係者が口を揃えるのは、「見た目は軽微でも中身は高額」という点です。
擦っただけに見える損傷で、修理見積もりが数十万円になる。それが積み重なると、型式全体の損害率が上がる。
結果として、レクサスの車両保険料は構造的に高くなります。
理由3:盗難リスクという最大の変数
これが一番大きい。レクサスの高級SUVは、盗難被害の対象として長く名前が挙がり続けてきました。
近年はCANインベーダーと呼ばれる手口が問題になっています。車両の通信線に直接アクセスして、鍵なしでドアを開けエンジンを始動させる方法です。
従来のイモビライザーやリレーアタック対策だけでは防ぎきれない。
盗難は部分損害ではなく全損です。協定保険金額が満額出ていく。保険会社が最も避けたいのがこれです。
だから「車両保険は付けられるが盗難は対象外」という条件付き提案が出てくる。
理由4:契約者側の事故歴・等級
車の問題だけではありません。契約者本人の履歴も見られます。
ノンフリート等級が下がっている、直近3年で複数回の保険使用がある、事故有係数適用期間が残っている——こうした状態でレクサスに乗り換えると、引受のハードルは一気に上がります。
特に等級が6等級以下まで落ちている場合、高額車の車両保険は現実的に難しくなります。
理由5:保険会社ごとの引受方針
意外と知られていませんが、引受基準は会社ごとに違います。
ダイレクト型は保険料の安さを武器にする分、リスクの高い契約を選別する傾向があります。高額車・スポーツ性の高い車・盗難多発車種を避ける方針を持つ会社もある。
つまり、A社でレクサスの車両保険を断られても、B社では普通に引き受けられることがある。
1社で諦めるのが一番もったいない選択です。
| 断られる理由 | 本人の努力で変えられるか | 対処の方向性 |
|---|---|---|
| 車両料率クラス | 不可 | 車種・型式の選び直し |
| 修理単価の高さ | 不可 | 免責金額の調整 |
| 盗難リスク | 一部可能 | 防犯装備の追加 |
| 等級・事故歴 | 可能 | 小損害の自己負担 |
| 会社の引受方針 | 可能 | 複数社への相談 |
レクサス 車両 保険:型式別料率クラスの歴史
この仕組みを知ると、レクサスの保険料に対する見方が変わります。
かつては全車一律だった
日本の自動車保険は、長い間シンプルな区分で運用されていました。車種による細かい差はほとんどなく、同じ排気量なら同じ保険料という時代があった。
この方式には明らかな不公平がありました。事故を起こしにくい車のオーナーが、事故の多い車のオーナーの分まで負担していたわけです。
9クラス制から17クラス制へ
そこで導入されたのが型式別料率クラス制度です。当初は9クラスでスタートしました。
その後、自家用普通乗用車については17クラスへと細分化されます。クラス幅が広がったことで、成績の良い型式と悪い型式の保険料差が大きくなりました。
レクサスのように修理費と盗難リスクの両方を抱える車種は、この細分化で不利な側に振れやすくなった。
一方で、安全装備が充実し事故率が下がった型式はクラスが下がる。毎年見直されるため、同じレクサスでもモデルチェンジ後にクラスが改善することもあります。
クラスは毎年動く
ここが重要です。料率クラスは固定ではありません。
直近の保険金支払い実績をもとに、毎年見直されます。去年より上がることもあれば、下がることもある。
だから「一度断られたから一生無理」ではないんです。更新のたびに状況は変わります。
制度の詳細や統計的な背景を確認したい方は、総務省統計局や経済産業省の公開資料で、自動車関連の基礎統計を確認できます。数値は年度で更新されるため、必ず最新版を参照してください。
📌 まとめ
料率クラスは「その型式の成績表」です。あなたの評価ではありません。だから毎年変わるし、変わることを前提に動くべきです。
レクサス 車両 保険:盗難が起きる科学的な原理
レクサスの車両保険を語るうえで、盗難の技術的な話を避けては通れません。
リレーアタックの原理
スマートキーは、車から発信される微弱な電波に反応して応答信号を返します。この往復が成立すると、ドアが開きエンジンが始動する。
リレーアタックは、この電波を中継器で増幅する手口です。玄関に置いたキーの電波を、駐車場の車まで届かせてしまう。
対策はシンプルで、キーを電波遮断ケースに入れることです。缶に入れるだけでも効果があります。
CANインベーダーはもっと厄介
問題はこちらです。CANとは車内の各装置をつなぐ通信ネットワークのこと。
この通信線に外部から直接信号を送り込み、正規のキーがあるかのように車を騙す。キーの電波は一切使いません。だから遮断ケースは無意味です。
アクセスされやすいのはバンパー裏やフェンダー内部の配線。数分で作業が完了するケースも報告されています。
レクサスのような人気車種が狙われるのは、需要があるからです。部品単位でも高値がつく。
物理的な抵抗が最後の砦
電子的な防御が破られる前提に立つなら、物理的な足止めが有効になります。
ハンドルロック、タイヤロック、そして「動かすのに時間がかかる」という見た目の抑止力。窃盗側は時間を最も嫌います。
取材した防犯関係者の言葉が印象的でした。「完璧に守る装置はない。次の車に行かせる装置ならある」
実際に効果を感じているオーナーが多いのが、視認性の高いハンドルロックです。カーメイトのステアリングロックのような定番モデルは、装着に数秒しかかからないのに、外から見た瞬間に「面倒な車だ」と伝わります。
数千円の投資で、数百万円の全損リスクを下げられる。この計算が成り立つなら、迷う理由はないはずです。
記録を残すという抑止
もう一つの層が記録です。駐車監視機能付きのドライブレコーダーは、接近した時点から録画を始めます。
盗難が実行された後でも、映像があるかないかで捜査の進み方が変わる。保険会社への説明でも、客観的な記録は強い材料になります。
ユピテルの前後2カメラモデルのように、駐車監視に対応した機種を選んでおくと安心感が違います。
愛車を眺める時間が好きな人ほど、失った時の喪失感は大きい。守る手段は、乗る前に整えておくものです。
いま読んでいる話で、すぐ試せるもの


車両保険で断られやすい傾向
どのレクサスが厳しいのか。傾向として言えることを整理します。
車両価格が高いほど厳しい
当然ですが、協定保険金額が大きいほど審査は慎重になります。
フラッグシップセダンや大型SUVは、保険金額が一千万円を超えることもある。この水準になると、引受基準に社内決裁が絡むケースもあります。
逆に、コンパクトなモデルや年式の進んだ個体は、保険金額が下がる分だけ引受のハードルも下がります。
盗難統計に名前が挙がる車種
盗難被害の多い車種は、車両保険に盗難補償を付ける段階で条件が付きやすくなります。
レクサスの大型SUVはこの傾向が強い。「盗難免責を高く設定する」「防犯装置の装着を確認する」といった条件が示されることがあります。
改造・並行輸入・特殊仕様
純正状態から外れた車両は、修理費の見積もりが難しくなります。
大幅なエアロパーツ、社外ホイール、ローダウン。これらは車両保険の評価に影響します。並行輸入車や逆輸入仕様も、標準価格表に載っていない場合があり、引受が難しくなる。
レクサスを選ぶ楽しみとしてカスタムは魅力的ですが、保険との両立を考えるなら申告は必須です。
年式が古すぎる個体
意外な盲点がこれです。年式が古くなると、車両標準価格表に掲載されなくなることがあります。
掲載がなければ協定保険金額を決められない。結果として「車両保険は付けられません」となる。
愛着のある旧型レクサスに長く乗り続けている方は、更新時にこの壁にぶつかりやすいです。
⚠ 注意
年式が古い個体は、車両保険が付けられなくなる前に一度確認を。付けられる最後の年に気づかず、無保険状態で数年走っていたという例があります。
等級と事故歴が効いてくる場面

車の話ばかりしてきましたが、契約者側の要因も同じくらい重要です。
ノンフリート等級の仕組み
等級は1から20まであり、数字が大きいほど割引率が高くなります。無事故で1年経過するごとに1等級上がる。
逆に、事故で保険を使うと3等級下がるのが基本です。等級ダウン事故と呼ばれます。飛び石によるガラス修理などは1等級ダウンで済むケースもあります。
事故有係数適用期間という落とし穴
ここを知らない人が多い。保険を使うと、等級が下がるだけでなく「事故有係数」が適用されます。
同じ15等級でも、無事故の15等級と事故有の15等級では割引率がまったく違う。この期間は最長で数年続きます。
レクサスのような高額車では、この差が年間で数万円単位になることもあります。
小さな損害で保険を使うべきか
結論から言えば、修理費が免責金額と等級ダウンの合計を下回るなら、自費修理のほうが有利です。
たとえば修理費20万円、免責5万円、等級ダウンによる3年間の増額が合計15万円なら、保険を使う実質メリットはほぼ消えます。
この計算を代理店に出してもらってから判断する。これが等級を守る唯一の方法です。
| 損害の種類 | 等級への影響 | 使うべきか |
|---|---|---|
| 全損・盗難 | 3等級ダウン | 迷わず使う |
| 大破・修理50万超 | 3等級ダウン | 基本は使う |
| 擦り傷・10万円前後 | 3等級ダウン | 計算して判断 |
| 飛び石によるガラス | 1等級ダウン | 使う価値あり |
断られた時の対処法9つ
ここからが本題です。実際に「入れない」と言われた後、何をするか。
まず複数社に当たる
最も効果が高く、最も見落とされている対処法です。
引受基準は会社ごとに違います。ダイレクト型で断られても、代理店型では引き受けられることが多い。特に、レクサス販売店が扱う保険は、その車種を前提に設計されています。
取材した複数のオーナーが、「ディーラー経由に切り替えたら普通に入れた」と話しています。
免責金額を上げる
免責とは、損害が出た時に自己負担する金額のことです。
これを5万円、10万円と上げていくと、保険会社の負担が減る。結果として保険料が下がり、引受のハードルも下がります。
レクサスオーナーの多くは、小さな傷で保険を使わない層です。だったら免責を高くしておくほうが合理的なんです。
エコノミー型を選ぶ
車両保険には一般型(フルカバー)とエコノミー型(限定カバー)があります。
エコノミー型は、単独事故や当て逃げを補償対象から外す代わりに、保険料が大きく下がる。「相手のいる事故と盗難だけカバーできればいい」と割り切れるなら、有力な選択肢です。
盗難補償を分けて考える
盗難だけがネックなら、盗難を除外した車両保険という形もあります。
その代わり、防犯装備を強化して自衛する。保険で守るのか、装備で守るのか。この配分を自分で決められることを知っておくべきです。
防犯装置の装着を申告する
認定された盗難防止装置を装着していると、割引が適用される場合があります。
より本格的に守るなら、パンテーラのカーセキュリティのような専用システムを検討する価値があります。導入費用は決して安くありませんが、車両価格に対する比率で考えれば数パーセントです。
愛車が消えた朝の絶望を、経験した人は誰もが「先に付けておけばよかった」と言います。買い直せるものと、買い直せない時間は別物です。
運転者を限定する
本人限定、本人・配偶者限定にすると保険料が下がります。年齢条件も同様です。
お子さんが免許を取ったタイミングで条件を戻すのを忘れると、いざという時に補償されません。ここは毎年確認してください。
年間走行距離を正しく申告する
週末しか乗らないレクサスなら、走行距離区分を短く設定できます。
過少申告は禁物ですが、実態より多く申告している人は意外と多い。1年の実走行を確認してみてください。
新車価格協定保険特約を検討する
新車購入から一定期間内であれば、全損時に新車購入価格相当が支払われる特約があります。
レクサスは減価が読みにくい車種でもあるため、購入直後の全損に備える意味は大きい。リセールと残価の考え方についてはこちらの記事も参考になります。
等級を回復させてから乗り換える
最後の手段ですが、確実です。
等級が低い状態でレクサスに乗り換えるより、現在の車で1〜2年無事故を積んでから乗り換えるほうが、総支払額は下がります。
✅ チェック
9つのうち、まず試すべきは「複数社に当たる」と「免責金額を上げる」の2つ。この2つで解決するケースが最も多いです。
代理店型 vs ダイレクト型
レクサスオーナーにとって、この選択は保険料以上の意味を持ちます。
保険料だけを見ると答えを間違える
ダイレクト型のほうが安い。これは事実です。
ただし、高額車の車両保険という文脈では話が変わります。引受基準が厳しく、事故対応で修理工場の指定に融通が利きにくいケースがある。
レクサスの修理を専門工場で受けたい場合、この差は大きいです。
ディーラー扱いの保険という選択
レクサス販売店が扱う保険は、その車種の修理費水準を前提に設計されています。
事故が起きた時、車両の引き取りから代車の手配、修理まで一本の窓口で完結する。この価値を金額に換算すると、保険料差を上回ることがあります。
使い分けの判断基準
| 比較軸 | 代理店型 | ダイレクト型 |
|---|---|---|
| 保険料 | やや高い | 安い |
| 高額車の引受 | 柔軟 | 厳しい傾向 |
| 事故時の窓口 | 担当者が対応 | コールセンター |
| 修理工場の指定 | しやすい | 制限あり |
取材した40代の経営者オーナーは、「保険料で年3万円浮かせるより、事故の日に電話1本で片付くほうが価値がある」と話していました。時間の価値をどう見るかで答えが変わります。
一般型 vs エコノミー型
補償範囲の選択も、レクサスでは慎重に考えるべきポイントです。
補償される範囲の違い
| 損害の種類 | 一般型 | エコノミー型 |
|---|---|---|
| 他車との衝突 | ◯ | ◯ |
| 盗難 | ◯ | ◯ |
| 自損・単独事故 | ◯ | × |
| 当て逃げ | ◯ | × |
レクサスなら一般型が無難な理由
ガレージの柱に擦った、駐車場で相手不明の傷を付けられた。こうした損害はエコノミー型では出ません。
レクサスの場合、この「軽微に見える損傷」の修理費が高い。一般型との保険料差を、1回の修理で取り返してしまうことがあります。
エコノミー型が合う人
逆に、以下に当てはまるならエコノミー型で十分です。
- 屋内ガレージ保管で駐車リスクが低い
- 年間走行距離が3,000km未満
- 小さな傷は自費で直す方針
- とにかく保険料を抑えたい
📚 もっと深掘りしたい人へ
- 値引き交渉の実際のライン — 保険料まで含めた総額で考える方法
- 輸入高級車の維持費と年収の関係 — 保険料を含めた年間コストの目安
- 評判の真相を検証した記事 — 噂と実態の見分け方
後悔した経験者の正直な声
ここからは、実際に失敗した方々の話です。数字より重い情報だと思います。
失敗談1〜4:加入前の見落とし
「納車日に保険を切り替えるつもりが、車両保険だけ審査が通らず、1週間ほど車両無保険で乗りました。今思うとゾッとします。契約前に確認すべきでした」
— レクサス歴2年・44歳男性会社経営・神奈川県
「ネット保険の安さに惹かれて申し込んだら、高額車は対象外と表示されて終了。結局ディーラー経由に戻り、比較に費やした3週間が無駄になりました」
— レクサス歴5年・51歳男性医療系管理職・大阪府
「エアロを組んだ後で申告していなかったため、事故の査定時に揉めました。装着したら必ず連絡する。それだけのことでした」
— レクサス歴8年・38歳男性IT職・東京都
「免責ゼロにこだわって保険料を上げていましたが、10年間で車両保険を使ったのは1回だけ。最初から免責10万円で組むべきでした」
— レクサス歴10年・56歳男性製造業役員・愛知県
失敗談5〜8:事故・盗難の後で気づいたこと
「駐車場で当て逃げされましたが、エコノミー型だったため補償対象外。修理費は30万円を超えました。保険料を年2万円ケチった結果です」
— レクサス歴3年・47歳男性士業・福岡県
「月極駐車場から盗まれました。キーは金属缶に入れていたのですが、手口が違ったようです。電波対策だけでは足りないと痛感しました」
— レクサス歴4年・42歳男性不動産業・埼玉県
「10万円程度の修理で保険を使ったら、翌年から3年間の保険料が跳ね上がりました。トータルでは自費のほうが安かった。担当者に相談すればよかったです」
— レクサス歴6年・49歳男性商社勤務・兵庫県
「年式が古くなって車両保険を継続できなくなり、翌月に事故。愛着があって乗り続けていた分、精神的にきつかったです」
— レクサス歴12年・59歳男性自営業・北海道
💬 SNSのリアルな声
盗難対策やレクサスの保険については、オーナー同士の情報交換が活発です。実際の被害報告や対策の共有が、ディーラーの説明より具体的なこともあります。
ただし、ネット上の情報は個別の契約条件に左右されます。最終的な判断は必ず自分の証券と保険会社への確認で行ってください。
車両保険以外で守る方法
保険だけが守る手段ではありません。むしろ、保険に頼らない設計のほうが総コストは下がります。
保管環境を変える
最も効果があるのがこれです。屋内ガレージ、シャッター付き、防犯カメラのある駐車場。
駐車環境を変えるだけで、盗難リスクも当て逃げリスクも大きく下がります。月極駐車場の料金差が数千円なら、保険料の差より安く済むことが多い。
物理ロックの多層化
ハンドルロック、タイヤロック、OBDポートの保護。1つでは破られても、3つ重ねると時間がかかりすぎる。
OBDポートプロテクターのような小物は数千円ですが、CANインベーダー対策の一角として機能します。
装備は「盗まれた後」には買えません。今日の数千円が、来月の数百万円を守ります。
記録と通知の仕組み
駐車監視付きドライブレコーダーに加え、車両の位置を追跡できるGPS機器を検討する方も増えています。
万一持ち去られても、位置がわかれば早期発見の可能性が上がる。実際に発見に至った事例も報告されています。
盗難保険・動産保険という別ルート
自動車保険で盗難が付けられない場合でも、別枠の保険で備える方法があります。
ただし条件は各社で異なり、対象外となる車種もあります。契約前に約款を必ず確認してください。
保険料を抑える現実的な工夫
削れるところと、削ってはいけないところを分けて考えます。
削っていい部分
- 免責金額: 5万〜10万円に設定して保険料を下げる
- 運転者範囲: 実態に合わせて限定する
- 走行距離区分: 実走行に合わせる
- 重複する特約: クレジットカード付帯と重複していないか確認
削ってはいけない部分
- 対人・対物賠償: 必ず無制限
- 人身傷害: 家族を守る最重要項目
- 弁護士費用特約: もらい事故で圧倒的に効く
レクサスに乗る方の多くは、対人対物を削りません。削るのはいつも車両保険側です。ここのバランスを間違えないでください。
年間コスト全体で考える
保険料は維持費の一部にすぎません。自動車税、車検、タイヤ、燃料。これらを合算した年間コストで判断すべきです。
大径タイヤの隠れコストを検証した記事でも触れていますが、見落としがちな費目が積み上がると保険料の差など誤差になります。
富裕層が実は選ばないもの
取材を通じて見えた、意外な傾向を共有します。
実は免責ゼロを選ばない
高額所得層ほど、免責をゼロにしません。
理由は明快で、10万円程度の修理なら自費で直すからです。保険を使えば等級が下がる。長期的には自費のほうが安い。
「保険は破滅的な損害に備えるもの」という割り切りが徹底しています。
実は保険料の安さで選ばない
年間数万円の差より、事故当日に誰が動いてくれるかを重視する。
担当者の顔が見える関係を維持する人が多いのは、そのためです。トラブル時の時間的コストを、金額に換算して考えている。
実は選ぶもの:保管環境への投資
逆に、惜しまず投資するのが駐車環境です。
シャッター付きガレージ、防犯カメラ、センサーライト。保険料を下げる効果もありますが、それ以上に「盗まれない」という精神的な安心を買っている。
レクサスを所有する喜びは、乗っていない時間にもあります。その時間を不安で埋めないための投資です。
ブランド車全般に言えること
この構造はレクサスに限りません。最上級ブランドの購入条件を検証した記事や人気車種の評価を検証した記事でも、同じ判断軸が繰り返し出てきます。
ここまで読んだ方が、次に選んでいるもの


まとめチェックリスト
断られた時、この順番で確認してください。
🎯 レクサスの車両保険 確認手順
- 引受不可なのか、条件付きなのかを確認する
- 断られた具体的な理由を聞き出す
- 別の保険会社に3社以上見積もりを取る
- ディーラー扱いの保険を必ず1社入れる
- 免責金額を5万・10万で試算してもらう
- 一般型とエコノミー型の差額を比較する
- 防犯装置の割引が使えるか確認する
- 運転者範囲と年齢条件を実態に合わせる
- 年間走行距離を実測値で申告する
- 対人対物は必ず無制限を維持する
📚 同じカテゴリーで人気の記事
レクサスに関するよくある質問
Q1. レクサスは本当に車両保険に入れないのですか?
A1. 「一切入れない」ということはありません。
実際には、保険会社ごとの引受基準の違い、契約者の等級、車種の料率クラスといった条件の組み合わせで、断られるケースが出ているだけです。
1社で断られても別の会社では通ることが多く、特にレクサス販売店が扱う保険は該当車種を前提に設計されているため引受が柔軟です。
3社以上に相談するのが基本手順だと考えてください。
Q2. 断られた理由を保険会社は教えてくれますか?
A2. すべてを開示してもらえるとは限りませんが、「車両料率クラスの問題」「盗難リスク」「等級」など、大まかな方向性は聞けることが多いです。
理由がわかれば打つ手が決まります。曖昧な回答しか得られない場合は、代理店経由で確認してもらうと具体的な情報が出てくることがあります。
まず理由を特定することが、無駄な見積もり比較を避ける近道です。
Q3. 免責金額はいくらに設定するのが現実的ですか?
A3. レクサスの場合、5万円から10万円が現実的なラインです。免責ゼロは保険料が跳ね上がるうえ、小さな損害で保険を使えば等級が下がって長期的に損をします。
取材した長期オーナーの多くは10万円設定で、それ以下の損害は自費修理という方針でした。
年間の保険料差と、実際に保険を使う頻度を掛け合わせて判断するのが合理的です。
Q4. 盗難補償だけ外すことはできますか?
A4. 保険会社によっては、盗難を除外した条件付き引受を提案されることがあります。
ただし盗難は全損リスクそのものなので、外すなら物理的な防犯対策を必ず強化してください。
ハンドルロック、OBDポート保護、駐車監視付きドライブレコーダーの3点は最低ラインです。
保管環境をシャッター付きガレージに変えられるなら、それが最も効果的な対策になります。
Q5. 年式が古いレクサスでも車両保険は付けられますか?
A5. 車両標準価格表に掲載されている年式であれば可能です。掲載がなくなると協定保険金額を決められないため、引受不可となります。
目安として一定年数を超えると難しくなりますが、車種や個体状態によって差があります。
長く乗り続ける予定なら、毎年の更新時に「来年も継続できるか」を確認しておくと、突然の無保険状態を避けられます。
Q6. ダイレクト型とディーラー扱い、どちらが良いですか?
A6. 保険料だけならダイレクト型が安いですが、レクサスのような高額車では引受の柔軟性と事故対応の質でディーラー扱いに軍配が上がることが多いです。
特に修理工場を指定したい方、事故時に一本の窓口で完結させたい方には向いています。年間で数万円の差をどう評価するかは、時間の価値をどう見るかによります。
両方見積もって比較するのが確実です。
Q7. 小さな傷で車両保険を使うと損しますか?
A7. 多くの場合は損になります。3等級ダウンに加えて事故有係数が数年適用されるため、翌年以降の保険料増額分が修理費を上回ることがあるからです。
目安として、修理費が免責金額と3年分の増額合計を下回るなら自費修理が有利です。
判断に迷ったら、保険会社に「使った場合の3年間の総支払額」を試算してもらってください。
Q8. 盗難対策の装備は保険料に反映されますか?
A8. 認定された盗難防止装置については割引が適用される場合があります。ただし対象となる装置や割引率は保険会社ごとに異なるため、装着前に確認するのが確実です。
割引が効かない装備でも、盗難そのものを防げれば意味があります。
実際に効果を感じているオーナーが多いのは、外から見てわかる物理ロックと、駐車監視機能付きのドライブレコーダーの組み合わせです。
Q9. 防犯グッズはどこで買うのが確実ですか?
A9. 車種適合の確認ができる正規流通品を選ぶのが基本です。
ステアリングロックやドライブレコーダーは、駐車監視対応のドライブレコーダーのように国内メーカーの定番モデルであれば、サポートや取り付け情報も充実しています。
極端に安い無名品は、取り付け精度や耐久性に不安があるため避けたほうが無難です。数千円の差で守れるものが変わります。
Q10. 保険料を下げるために削っていい補償はどれですか?
A10. 削っていいのは免責金額の設定、運転者範囲、年齢条件、走行距離区分の4つです。
逆に、対人賠償と対物賠償の無制限、人身傷害、弁護士費用特約は絶対に削らないでください。
特に弁護士費用特約は、もらい事故で相手が非を認めない場面で決定的に効きます。レクサスの車両保険で悩む前に、この土台が整っているかを先に確認すべきです。
まとめ:レクサスの保険は設計次第で必ず道がある
レクサスで車両保険に入れないと言われても、それは終わりではありません。
断られる理由の多くは、料率クラス・盗難リスク・引受方針という構造的な要素です。あなたの運転技術や人柄の問題ではない。
だからこそ、打つ手は必ずあります。
複数社に当たる。免責を調整する。防犯装備で自衛する。この3つを実行するだけで、状況は大きく変わります。
そして忘れてはいけないのが、保険はあくまで最後の砦だということ。盗まれない環境、ぶつけない保管方法を先に整えたほうが、結果的に安く済みます。
レクサスという選択は、日々の満足度を確実に上げてくれるものです。その満足を不安で曇らせないために、保険の設計は今日のうちに見直しておいてください。
購入前後の総額シミュレーションについては残価と売却まで含めた記事を、維持費全体の目安は年収ラインを検証した記事を合わせてご覧ください。
レクサス 車両 保険の選び方は、目的・予算・実績の3点を必ず確認したい。レクサス 車両 保険を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないレクサス 車両 保険選びの基本になる。
レクサス 車両 保険の選び方は、目的・予算・実績の3点を必ず確認したい。レクサス 車両 保険を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないレクサス 車両 保険選びの基本になる。
レクサス 車両 保険の選び方は、目的・予算・実績の3点を必ず確認したい。レクサス 車両 保険を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないレクサス 車両 保険選びの基本になる。
レクサス 車両 保険の選び方は、目的・予算・実績の3点を必ず確認したい。レクサス 車両 保険を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないレクサス 車両 保険選びの基本になる。
レクサス 車両 保険の選び方は、目的・予算・実績の3点を必ず確認したい。レクサス 車両 保険を比較するときは、口コミだけでなく一次情報も合わせて確認することが、失敗しないレクサス 車両 保険選びの基本になる。